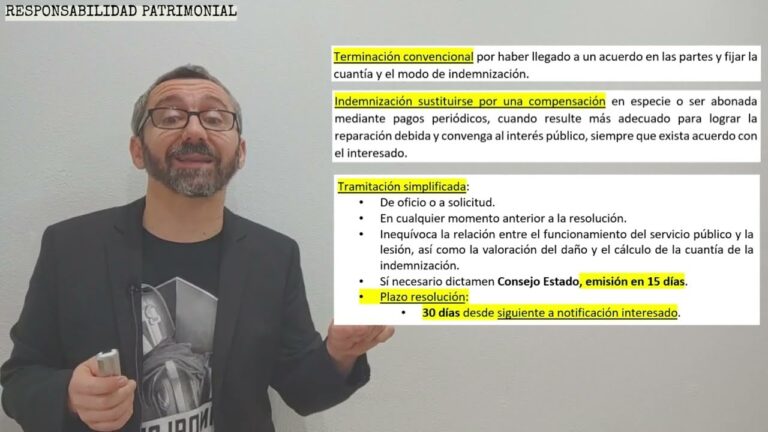
Tabla de indemnización por daños y perjuicios: guía completa de cálculo y ejemplos prácticos

Tabla de indemnización por daños y perjuicios: guía completa de cálculo y ejemplos prácticos
Conceptos clave y marco legal de la indemnización
Introducción: por qué entender la indemnización importa en la vida diaria
Imagina que alguien te debe una compensación por un daño que te ha causado. A simple vista parece claro: “que pague” y ya está. Pero, cuando te sientas a calcular cuánto corresponde, aparece un mar de conceptos, reglas y posibles matices. La indemnización por daños y perjuicios no es una cifra mágica: es el resultado de un proceso que intenta restablecer, en la medida de lo posible, el equilibrio entre quien sufrió y quien causó el daño. En este artículo vamos a desmenuzarlo paso a paso, con ejemplos prácticos y sin jerga innecesaria. Si alguna vez te has preguntado cuál es la diferencia entre el daño emergente y el lucro cesante, o cómo se valora el daño moral, este guía está hecho para ti.
Para empezar, piensa en la indemnización como un puente entre dos escenarios: el que fue y el que podría haber sido si el daño no hubiera ocurrido. No se trata solo de dinero: se trata de reparar pérdidas reales, cubrir gastos, compensar molestias y restaurar, en la medida de lo posible, la situación previa. A lo largo de este artículo, te propondré un marco práctico, con pasos claros y ejemplos que puedas adaptar a tu situación. ¿Listo para convertir el cálculo en una tarea menos intimidante y más accionable? Vamos a ello.
Qué es la indemnización y qué cubre exactamente
En términos simples, la indemnización por daños y perjuicios es la compensación económica que se concede cuando una persona o entidad causa un daño a otra, ya sea por acción u omisión. Hay tres grandes bloques que suelen entrar en juego:
Daño emergente
Es la pérdida económica directa que ya se ha sufrido. Piensa en facturas médicas, reparaciones de la vivienda, reemplazo de bienes dañados o cualquier gasto que se haya materializado. Es, literalmente, lo que tienes en la mano: el dinero que ya te gastaste para enfrentar el daño.
Lucro cesante
Este concepto se refiere a lo que dejaste de ganar por la afectación del daño. Si tu negocio sufrió una caída de ventas, si no puedes trabajar por una lesión o si un negocio se ve obligado a cerrar temporalmente, ese ingreso perdido entra en la ecuación. Es una proyección de ingresos que no recibiste y que, en condiciones normales, sí habrías obtenido.
Daño moral
Este es más intangible y, a veces, el más debatido. Refiere al sufrimiento, incomodidad, angustia o perturbación emocional provocada por el daño. A efectos prácticos, su valoración suele depender de criterios legales, jurisprudencia y, en algunos sistemas, de tablas o límites establecidos. No es fácil de cuantificar con una factura, pero existe en muchos sistemas como parte de la indemnización global.
Marco legal y principios generales
La indemnización no nace en el vacío: se apoya en principios jurídicos que guían su cálculo y su alcance. Aunque las reglas exactas pueden variar entre países y jurisdicciones, hay conceptos comunes que te ayudan a entender el porqué de cada cifra.
Responsabilidad civil y prueba
La piedra angular es la responsabilidad: debe haber una relación de causalidad entre la acción u omisión y el daño, y debe haber dolo o negligencia, o, al menos, un fallo de cuidado razonable. La prueba de estos elementos determina si hay derecho a indemnización y, en su caso, cuánto corresponde.
Proporcionalidad y razonabilidad
Las cifras no son arbitrarias: deben ser proporcionales al daño y razonables dentro del marco normativo. Esto evita que la compensación se convierta en una ganancia o en una carga desproporcionada para la otra parte.
Principio de restitutio in integrum
Este es un término clásico: la idea es devolver a la víctima a la situación anterior al daño, en la medida de lo posible. A veces, la reparación no es exacta, pero se busca acercarse lo más posible a ese estado previo.
Métodos de cálculo de la indemnización
Calcular la indemnización implica traducir pérdidas reales y previsibles en números. Aquí tienes un mapa práctico con los componentes clave y cómo valorarlos.
Daño emergente: cuantificar lo que ya pagaste
Haz una lista exhaustiva de todos los gastos ocasionados por el daño: facturas médicas, reparaciones, reemplazo de bienes, gastos de traslado, honorarios legales, etc. Suma todo lo que esté respaldado por recibos o facturas. Si el coste está previsto en el tiempo (reparaciones que se extienden), documenta cada gasto a medida que se produce.
Lucro cesante: estimar los ingresos perdidos
Para calcular el lucro cesante, necesitas estimar lo que hubieras ganado de forma razonable si el evento no hubiera ocurrido. Aquí hay un enfoque práctico:
- Identifica ingresos habituales y la duración del perjuicio.
- Determina el periodo de tiempo afectado (días, semanas, meses).
- Considera factores mitigadores: ¿hubieras ganado menos por la situación? ¿Podrías haber buscado otra fuente de ingresos? Estas compensaciones pueden reducir o aclarar la cifra.
La clave es documentar con claridad la caída de ingresos: estados de cuenta, facturas canceladas, contratos suspendidos y cualquier evidencia que demuestre la pérdida potencial de ingresos tras el daño.
Daño moral: visión práctica de lo intangible
Valorar el daño moral depende del marco legal y de la práctica judicial o administrativa del lugar donde se reclama. En algunos sistemas, se aplica una magnitud basada en criterios como la duración del sufrimiento, la intensidad del malestar o el impacto sobre la calidad de vida. En otros, hay límites o tablas para orientar la valoración. Aunque parezca subjetivo, suele haber precedentes que guían el proceso para evitar abusos o interpretaciones excesivas.
Intereses y costas procesales
Además de las pérdidas directas, muchos sistemas permiten incorporar intereses por el retraso en el pago y, en ocasiones, las costas judiciales o administrativas. Si tu reclamación se resuelve en un proceso, el tribunal puede condenar a la parte responsable a pagar intereses desde la fecha del daño o desde la presentación de la reclamación, más las costas asociadas al procedimiento.
Proyecciones y actualizaciones: actualiza las cifras
La indemnización suele ajustarse con el tiempo, especialmente cuando hay daños de largo plazo o costos futuros estimados. En estos casos, se aplica una actualización de montos basada en índices de precios, inflación u otros criterios legales. Mantén un registro claro de cada actualización para evitar sorpresas al final del proceso.
Ejemplos prácticos paso a paso
Nada mejor que ver números para entender. Aquí te dejo dos casos prácticos, con un enfoque claro, para que puedas adaptar el método a tu propia situación.
Ejemplo 1: daño a un automóvil en un choque leve
Situación: Tú eres conductor de un coche que sufre un choque menor. El seguro cubre la reparación y hay gastos médicos menores. El responsable admite la culpa y la reclamación se tramita sin complicaciones.
Daño emergente: gastos de reparación del coche: 2.000 euros. Facturas médicas por cosquillas en el cuello: 300 euros. Alquiler de coche durante la reparación: 400 euros.
Lucro cesante: no trabajas ese día por el accidente, perdiendo 150 euros de ingresos. Periodo afectado: 3 días de inactividad para volver al trabajo. Se estima que podrías haber ganado 450 euros en ese periodo, por lo que el lucro cesante sería 450 euros.
Daño moral: se incluye una valoración moderada por malestar y molestia, acordada en el marco legal local, de 200 euros.
Intereses y costas: se calculan de acuerdo con la normativa vigente si hay demora en el pago o si se tramita judicialmente.
Total estimado de indemnización: 2.000 + 300 + 400 + 450 + 200 = 3.350 euros (aproximadamente), más intereses y posibles costas.
Ejemplo 2: daño a la propiedad por filtraciones en un edificio
Situación: una fuga de agua en un inmueble alquilado causa daños en la pared y en muebles. El propietario de la vivienda asume la responsabilidad de la reparación y del resarcimiento de daños.
Daño emergente: reparación de la pared 1.500 euros. Sustitución de muebles dañados 900 euros. Gastos de limpieza y desinfección 200 euros. Gastos de pintura y acabados 600 euros. Total DA 3.200 euros.
Lucro cesante: menos claro en este caso; si el inquilino es autónomo y depende del inmueble para trabajar, podría estimarse una pérdida de ingresos. Supongamos 600 euros por una semana sin poder trabajar desde casa y 400 euros de ingresos omitidos por la interrupción de servicios.
Daño moral: se valora ligeramente si hay estrés significativo por la interrupción de la vida cotidiana, 150 euros.
Intereses y costas: según legislación, se estiman si hay demora en la compensación.
Total estimado de indemnización: 3.200 + 1.000 (lucro cesante) + 150 = 4.350 euros, antes de intereses y costas.
Consejos prácticos para reclamar sin perder el norte
Reclamar una indemnización no es algo que deba asustarte. Con una estrategia clara, puedes mejorar tus posibilidades de obtener una compensación justa. Aquí van algunos consejos útiles.
Documenta todo, siempre
Recibos, facturas, informes periciales, fotos y cualquier evidencia que respalde cada tramo de daño. Cuanta más claridad con pruebas, menos margen de discusión habrá más adelante. Guarda copias y, si es posible, digitalízalos para acceder a ellos cuando necesites.
Separa el daño material del daño moral
Es útil distinguir entre lo único que se puede facturar de forma tangible y lo más subjetivo. No mezcles conceptos; así evitas confusiones al presentar la reclamación. En algunas jurisdicciones, el daño moral puede requerir una valoración adicional o pruebas específicas.
Conoce tus derechos y los plazos
Los plazos para presentar reclamaciones suelen ser estrictos. La inacción o el incumplimiento de plazos puede cerrar la puerta a la indemnización o reducirla significativamente. Infórmate sobre los plazos y las condiciones de prueba para tu caso específico.
Pide asesoría cuando haya complejidad
Si el caso implica montos considerables, seguros, representación de terceros o una relación de causalidad compleja, considera consultar a un profesional. Un abogado o un perito puede ayudarte a identificar riesgos, sustancias legales y pasos adecuados para maximizar la compensación.
Evalúa la mitigación de pérdidas
En algunos casos, tienes la obligación de mitigar tus pérdidas. Por ejemplo, si una reparación tarda, busca soluciones razonables para reducir el impacto. Documenta estas acciones, ya que pueden influir en la cuantía final de la indemnización.
Errores comunes que conviene evitar
Cuando te enfrentas a una reclamación de indemnización, es fácil cometer errores que pueden costarte caro. Aquí tienes una lista de prácticas a evitar para no perder terreno.
- No subestimes los gastos futuros: algunas pérdidas no son evidentes de inmediato.
- No ignores las copias de seguridad: sin evidencia, muchas reclamaciones quedan en el aire.
- No mezclas daños: separar daño emergente, lucro cesante y daño moral facilita la revisión.
- No pases por alto los intereses y costas sin calcularlos al final: pueden cambiar el monto total.
- No esperes a que el otro lado haga la oferta: a veces es mejor negociar con una base sólida de pruebas.
Cómo estructurar una reclamación clara y persuasiva
Si decides presentar una reclamación formal, la claridad es tu mejor aliada. Una estructura ordenada ayuda a que el destinatario entienda rápidamente el alcance del daño y la justificación de la indemnización solicitada.
Pasos para redactar una reclamación efectiva
- Resumen del incidente: fecha, lugar y circunstancias principales.
- Relato de los daños: daño emergente, lucro cesante y daño moral, con montos y pruebas.
- Documentación de soporte: facturas, informes, fotos, recibos, contratos.
- Base legal y criterios de cálculo: se mencionan las normas aplicables y criterios judiciales relevantes.
- Solicitud de indemnización total y plazos de respuesta.
Preguntas frecuentes únicas sobre indemnización por daños y perjuicios
A continuación, algunas preguntas específicas que suelen surgir y que pueden ayudarte a aclarar tu situación. Si tienes una duda particular, no dudes en añadirla en los comentarios o consultarla con un profesional.
¿La indemnización cubre gastos futuros de reparación?
Suele depender del marco legal y de la evidencia de que esos gastos son razonables y previsibles. En muchos casos se incluyen costos futuros cuando hay una obligación clara y comprobable de mantener o reparar un bien dañado. Mantén estimaciones razonables y justificadas por peritajes para respaldar estos gastos.
¿Qué pasa si el responsable no admite la culpa?
La reclamación puede seguir adelante mediante prueba documental y testigos. En un proceso judicial o administrativo, el peso de la prueba cambia: no es necesario que la otra parte admita la culpa para que se determine la responsabilidad y se fije la indemnización. La evidencia y la causalidad serán las claves.
¿Cómo se maneja el daño moral si la víctima es menor de edad o una persona mayor?
En casos de menores o mayores, los criterios pueden ajustarse para proteger intereses y garantizar una valoración adecuada. En muchos sistemas, la valoración del daño moral toma en cuenta la vulnerabilidad, el impacto en el desarrollo o la calidad de vida y, a veces, requiere la intervención de tutores o representantes legales.
¿Qué sucede con las costas si el reclamante pierde el caso?
En algunas jurisdicciones, la parte perdedora asume las costas del proceso. En otras, cada parte se hace cargo de sus propios gastos. Es vital entender este aspecto antes de iniciar un reclamo y, si es posible, negociar acuerdos que eviten largos litigios.
¿Cómo puedes calcular un monto razonable para el daño moral cuando no hay tablas oficiales?
En ausencia de tablas, puedes apoyarte en la jurisprudencia, informes de especialistas y ejemplos de casos similares. Presenta una argumentación razonada que conecte el sufrimiento con la duración e intensidad de la afectación y muestra de qué manera ese daño afectó la vida cotidiana o la salud emocional.
Conclusión: construir tu caso con claridad y confianza
La indemnización por daños y perjuicios no es un regalo, es una reparación que busca restablecer una situación justa, basada en pruebas, razonabilidad y derecho. Con un enfoque claro: identificar daños, documentarlos, distinguir tipos de perjuicio y respaldarlos con evidencia, puedes convertir un proceso complejo en una ruta más directa hacia una compensación adecuada. La clave está en la organización, la consistencia y la paciencia. Si sientes que la tarea te supera, recuerda: pedir asesoría profesional no es derrota, es una estrategia para aumentar tus probabilidades de obtener lo justo. ¿Qué paso darías primero si te encuentras enfrentando un daño que podría requerir indemnización?