Calculadora sueldo neto El País: calcula tu salario neto al instante
Calculadora sueldo neto El País: calcula tu salario neto al instante
Descubre, de forma clara, qué te llevas a casa y por qué
Entendiendo la diferencia entre sueldo bruto y neto
Cuando te llega el recibo de sueldo, ¿te has preguntado por qué el monto que ves en la cuenta es menor que el que aparece en el contrato? La diferencia entre bruto y neto no es solo un número: es la historia de cómo se distribuye tu esfuerzo entre impuestos y aportaciones. En este artículo te voy a enseñar, paso a paso, qué conforma tu sueldo neto, qué variables influyen y cómo usar una calculadora de sueldo para entender mejor tu realidad financiera. Imagina que cada decisión laboral, desde el tipo de contrato hasta las deducciones, es un ingrediente que modifica el sabor final de tu salario. Vamos a desmenuzarlo sin jerga innecesaria, para que puedas tomar decisiones informadas la próxima vez que negocies tu salario o revises tu nómina.
Qué factores influyen en la nómina y cómo se calculan
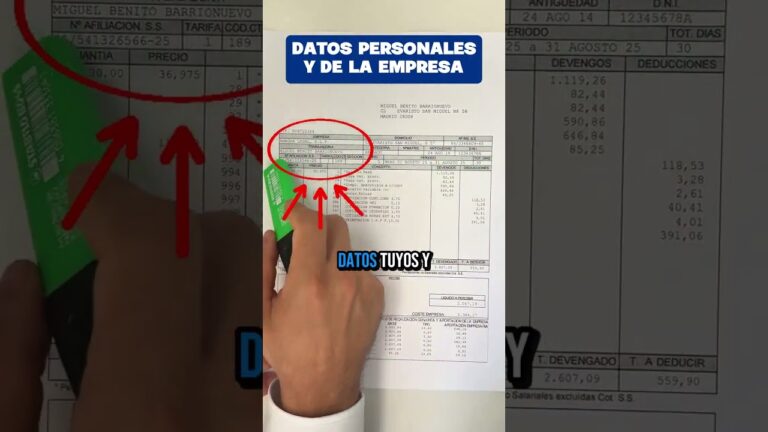
Comencemos por lo básico: el sueldo bruto es el monto acordado por tu empleo antes de restar nada. A partir de ahí, entran varias deducciones obligatorias y, a veces, voluntarias. La suma de estas deducciones determina tu sueldo neto. En España, por ejemplo, las principales deducciones son las cotizaciones a la Seguridad Social (para contingencias comunes, desempleo y formación profesional) y la retención del IRPF, que es una estimación de impuestos sobre la renta. Además, algunas empresas añaden aportes a planes de pensiones, seguros de salud o tickets de comida, que pueden afectar tu salario neto, dependiendo de si son beneficios en especie o aportaciones voluntarias. En palabras simples: tu sueldo neto es lo que realmente recibes en la cuenta, después de que el gobierno y la empresa toman su parte.
Cotizaciones a la Seguridad Social y otros descuentos obligatorios
La Seguridad Social es la gran estructura que sostiene prestaciones futuras: pensiones, prestaciones por desempleo, y cobertura ante incapacidades. Como trabajador, tú aportas una parte de tu salario bruto para contingencias comunes, desempleo y formación profesional. Estas deducciones suelen ser proporcionales al salario y están reguladas por tablas que cambian cada año. Aunque el porcentaje puede parecer alto, piensa en ello como un seguro que te acompaña más allá del mes actual: te da acceso a servicios, prestaciones y seguridad si enfrentas situaciones imprevistas. Además, algunas nóminas incluyen aportes a seguros complementarios o planes de salud, que pueden ser voluntarios y personalizables según tu convenio o necesidad.
IRPF y cómo se calcula
El IRPF es el impuesto sobre la renta de las personas físicas. En pocas palabras, es la parte de tu salario que se destina a financiar servicios públicos según tu capacidad económica. Esta retención se calcula a partir de varios factores: tu situación familiar, el tipo de contrato, tu antigüedad, el número de hijos, y la región donde vives. Las tablas de IRPF son progresivas: a mayores ingresos, mayor porcentaje de retención. Una calculadora de sueldo te permite introducir tus circunstancias para obtener una estimación razonable de cuánto te quitarán a través del IRPF cada mes. Ten en cuenta que el IRPF puede ajustarse si cambias de trabajo, te sube o baja tu salario, o si tu situación familiar cambia (por ejemplo, al tener hijos).
Cómo usar una calculadora de sueldo neto: guía paso a paso
Imagina que ya tienes a mano tu salario bruto y tus datos personales. Aquí va una guía práctica para sacarle el máximo partido a una calculadora de sueldo neto:
- 1) Reúne la información esencial: salario bruto anual o mensual, situación familiar, número de hijos y cualquier particularidad (tipo de contrato, horas extras, pluses, etc.).
- 2) Decide el periodo de cálculo: mensual, anual o por nómina. Las calculadoras suelen permitir varias opciones para comparar escenarios.
- 3) Incluye las deducciones obligatorias: cotizaciones a la Seguridad Social y IRPF. Si tu calculadora lo permite, añade datos de IRPF según tus circunstancias.
- 4) Suma las deducciones voluntarias: aportaciones a planes de pensiones, seguros médicos o comedor, siempre que sean relevantes para tu situación.
- 5) Interpreta el resultado: observa qué parte corresponde a impuestos y qué parte se va a cotizaciones. Pregúntate si el neto parece razonable y si hay margen para optimizar sin comprometer tus derechos sociales.
- 6) Explora escenarios: cambia el tipo de contrato, reduce o aumenta horas, o añade o quita beneficios para ver cómo cambia tu neto. Esta es la parte más útil para la planificación futura.
- 7) Verifica con tu empresa: utiliza la calculadora como referencia, pero confirma con tu información de nómina oficial. Las diferencias pueden surgir por incentivos, complementos o particularidades de tu convenio.
Ejemplos prácticos: cómo se traduce en números tu sueldo neto
Tomemos dos casos simples para entender el impacto de cada componente. Recuerda que las cifras exactas varían por año, región y situación personal, pero los principios se mantienen claros:
Ejemplo 1: salario bruto de 2.000 euros al mes, sin hijos
Imagina que tu salario bruto mensual es de 2.000 €. En un escenario típico, las deducciones podrían distribuirse así: cotización a la Seguridad Social (aprox. 6-7%), desempleo (aproximadamente 1%), formación profesional (0,1-0,2%), y una retención de IRPF que podría rondar el 15-20% dependiendo de tu base imponible y circunstancias. Si sumamos estas deducciones, la nómina podría verse así: Seguridad Social ~120-140 €, IRPF ~300-350 €, total deducciones ~420-490 €, dejando un neto de alrededor de 1.510-1.580 €. Este rango depende mucho de tu situación personal y del convenio; pero te da la idea: incluso con un bruto de 2.000 €, el neto podría quedarse alrededor de 1.500-1.600 € al mes si no tienes hijos ni beneficios fiscales. ¿Qué te sugiere este número? Que pequeñas variaciones en IRPF o en las aportaciones pueden mover varios cientos de euros al año.
Ejemplo 2: salario bruto de 2.800 euros al mes con familia y deducciones específicas
Supón que ganas 2.800 € mensuales y tienes una situación familiar que reduce la retención de IRPF, o que accedes a reducciones por hijos o por discapacidad. Aquí la cosa cambia: las bases de IRPF se ajustan, de modo que la retención podría quedar en torno al 14-18%, no siempre al 20-25% que podría parecer razonable para ingresos superiores. Las cotizaciones seguirían presentes, pero su porcentaje podría variar ligeramente por convenio o por ser trabajador con contrato específico. Si asumimos una IRPF más baja por circunstancias familiares y una Seguridad Social similar, podrías ver un neto en el rango de 2.000-2.200 €. Este ejemplo ilustra claramente cómo la situación personal, y no solo el sueldo, determina lo que realmente recibes cada mes. En la vida laboral real, estos números pueden moverse con cambios mínimos en el contrato o en la familia.
Consejos para maximizar tu sueldo neto sin perder derechos
¿Te gustaría que tu salario neto suba sin que te afecten beneficios laborales indispensables? Aquí tienes estrategias prácticas y realistas:
- Negocia con tu empresa: usa datos de tu calculadora para justificar un aumento basado en el valor que aportas y en el coste de vida. A veces, un incremento pequeño puede tener un efecto significativo en tu neto anual.
- Evalúa el plan de pensiones y beneficios: a veces, una aportación adicional a un plan de pensiones privado reduce la retención de IRPF en la nómina, pero conviene analizar si compensa a largo plazo.
- Revisa tu situación familiar: cambios como el nacimiento de un hijo pueden modificar tu retención de IRPF. Infórmate sobre las deducciones por hijos a cargo y otras reducciones aplicables.
- Considera cambios de contrato: a veces trabajar a tiempo parcial o con horarios flexibles puede afectar tanto tu neto como tus derechos de prestación. Valora pros y contras.
- Utiliza beneficios en especie de forma inteligente: tarjetas de comida, seguros de salud o transporte pagados por la empresa pueden tener impacto favorable en la nómina si están bien diseñados.
- Planifica tus movimientos fiscales anuales: si tienes ingresos atípicos, es posible que convenga ajustar tu IRPF mediante retenciones diferentes o pagos a cuenta para evitar sorpresas.
Casos especiales y cómo afectan al neto
No todos los escenarios son iguales. Por ejemplo, trabajar por horas extra, negociar un contrato a tiempo parcial, o depender de comisiones puede cambiar la composición de tu nómina. Los días extras y las pagas extraordinarias se tratan de manera diferente en cada empresa, y pueden influir notablemente en tus cifras anuales. Si recibes comisiones, debes entender cómo se calculan y cuándo se pagan para anticipar meses con mayores ingresos o para planificar mejor tus gastos. En convenios específicos, existen pluses o complementos por productividad, turnos nocturnos o trabajos en entornos difíciles. Cada uno de estos elementos tiene una lógica distinta en la nómina y, por ello, es clave conocerlos para estimar con precisión tu sueldo neto.
Impacto de cambios fiscales y el entorno económico en tu sueldo
La economía y las reformas fiscales no pasan de puntillas por tu nómina. Un cambio en la escala de IRPF, una actualización de las cotizaciones a la Seguridad Social o la introducción de nuevas deducciones pueden mover tu neto de forma perceptible. Por ejemplo, una subida en las tasas de IRPF puede restar cientos de euros anuales, mientras que una reducción de aportaciones voluntarias a planes de pensiones podría dejar más dinero disponible mes a mes, pero a costa de una menor cobertura de cara al futuro. Estar atento a las noticias económicas y a las actualizaciones legislativas te permite anticiparte y, si es posible, adaptar tu estrategia salarial o tus aportaciones para no perder poder adquisitivo.
¿Cuándo es más útil usar una calculadora de sueldo neto?
Si tu situación cambia con frecuencia, si planeas un cambio de trabajo, si estás gestionando una negociación salarial o si simplemente quieres entender por qué tu neto varía mes a mes, una calculadora de sueldo neto se convierte en una aliada. Te ayuda a hacer predicciones, comparar escenarios y tomar decisiones más informadas. No es una bola de cristal, pero sí una herramienta práctica que desglosa números complejos en piezas comprensibles. Úsala cada vez que necesites responder preguntas como: “¿Qué pasa si acepto ese plus en especie?” o “¿Qué me conviene más, un salario mayor o un plan de pensiones más robusto?”.
Cómo interpretar los resultados y convertirlos en acción
Interpretar un resultado numérico no se queda en leer un total de deducciones. Se trata de entender qué parte del neto está sujeta a variaciones y cuál es relativamente estable. Si ves que una gran porción se la llevan las retenciones, valora si puedes optimizar la estructura de tu paquete salarial sin perder derechos. Si, por el contrario, las deducciones son menores pero el neto es bajo por un salario bruto pequeño, la solución puede ser buscar un crecimiento en tus responsabilidades, un ascenso o un cambio de empresa. La clave está en la planificación y en la conversación abierta con tu empleador. La calculadora te da la base, pero la decisión final depende de ti y de la realidad de tu mercado laboral.
Perspectivas a largo plazo: planificar tu sueldo neto en el tiempo
La planificación financiera no es solo para grandes fortunas: es para cualquier persona que quiera navegar con más seguridad por la vida laboral. Mantén un registro anual de tus ingresos y deducciones para detectar tendencias: ¿el neto sube cada año por un incremento salarial? ¿Cambian las deducciones por familia o por cambios de contrato? ¿Qué impacto tienen las pagas extra en tu año fiscal? Con estas preguntas, puedes construir un plan que te permita anticipar gastos grandes, como la compra de vivienda, viajes o la educación de tus hijos, sin sorpresas a final de año. En resumen: usa la calculadora como un espejo para entender tu realidad actual y una brújula para el futuro.
Señales de alerta y errores comunes al interpretar tu nómina
A veces, la confusión nace de una lectura rápida o de entender conceptos sin contexto. Algunas señales de alerta que merece la pena revisar con tu departamento de recursos humanos o tu asesor fiscal incluyen: discrepancias entre el bruto y lo que te ingresa en la cuenta, porcentajes de IRPF que no coinciden con tu situación familiar o cambios en las cotizaciones sin explicación. Otros errores habituales son asumir que todas las ayudas en especie siempre reducen el neto, o no considerar las pagas extraordinarias en el cálculo anual. Si notas algo extraño, no dudes en pedir aclaraciones; una nómina clara es una tranquilidad para tu economía personal.
Preguntas frecuentes (FAQ) únicas y útiles
- ¿Qué diferencia hay entre descuentos obligatorios y voluntarios en mi nómina? En la nómina, los descuentos obligatorios son aquellos que la ley exige (Seguridad Social, IRPF, desempleo, etc.). Los voluntarios son aportaciones que tú eliges hacer, como planes de pensiones privados o seguros de salud proporcionados por la empresa.
- ¿Puede variar mi neto si cambio de convenio dentro de la misma empresa? Sí. Los convenios pueden afectar las percepciones mínimas, las horas extra y los pluses. Un acuerdo diferente puede cambiar tanto el bruto como la estructura de deducciones, de modo que el neto final cambie a pesar de un salario bruto similar.
- ¿Cómo influyen las pagas extras en mi devolución fiscal anual? Las pagas extras pueden cambiar tu base imponible y, por ende, la retención de IRPF. Si al recibir pagas extras tu base sube, la retención podría aumentar temporalmente y, en la declaración anual, podrías ajustar tu IRPF para evitar pagos inesperados o devoluciones grandes.
- ¿Qué pasa si tengo hijos o personas a mi cargo? Tener hijos o dependientes puede disminuir la retención de IRPF y, en algunos casos, darte derecho a deducciones adicionales. Es clave actualizar estos datos en tu nómina para que se apliquen las reducciones correspondientes.
- ¿Es imprescindible usar una calculadora para cada nómina? No siempre, pero es muy útil cuando hay cambios: un nuevo salario, un cambio de contrato, la llegada de hijos, o cambios en beneficios. Te ayuda a anticipar cómo variarán tus ingresos netos y a planificar mejor tu economía.
En resumen, entender tu sueldo neto no es magia: es matemáticas simples combinadas con tu realidad personal. La clave está en la claridad: saber cuánto entra, qué se va y por qué. Con las herramientas adecuadas, como una calculadora de sueldo, puedes salir de la incertidumbre y convertir tus ingresos en una base sólida para tus planes, tus gastos y tus ahorros. ¿Te animas a hacer un primer cálculo con tus datos actuales y ver cuánto te llevas a casa este mes?