Tabla para calcular las pensiones: guía completa con calculadora y ejemplos prácticos
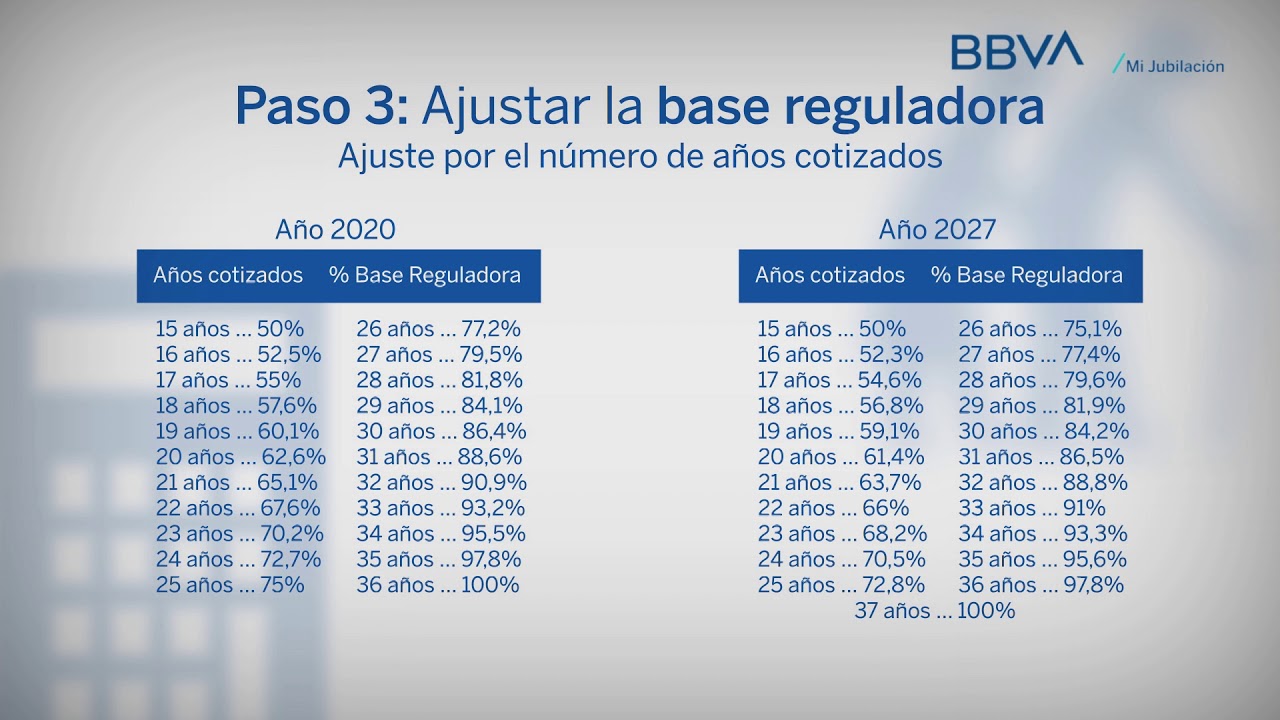
Tabla para calcular las pensiones: guía completa con calculadora y ejemplos prácticos
Encabezado relacionado: conceptos clave y pasos para empezar
Introducirse en el tema de las pensiones puede parecer un rompecabezas con piezas que no encajan a simple vista. Pero si te acercas paso a paso, verás que hay patrones claros: años de cotización, bases de cálculo, edades de jubilación y, sobre todo, herramientas que te ayudan a estimar cuánto recibirás cada mes. En este artículo te acompañaré en ese recorrido. Te voy a presentar una guía práctica, con lenguaje llano, ejemplos concretos y una lógica que puedes aplicar a tu propia trayectoria laboral. ¿Listo para despejar la incertidumbre y empezar a planificar?
Para empezar, piensa en la pensión como un puente entre tu vida laboral y el resto de tus días. Nadie quiere cruzarlo a ciegas. Lo bueno es que, con información y herramientas adecuadas, puedes estimar cuánto te acompañará ese puente y, lo más importante, qué pasos puedes dar ahora para fortalecerlo. En las próximas secciones vamos a desglosar conceptos, explicar qué influyen en el importe final y, sobre todo, mostrarte ejemplos prácticos para que puedas ver el impacto de distintas decisiones. Si ya estás pensando en tu jubilación, este artículo es para ti: una guía paso a paso, con calculadora y ejemplos reales que te ayudan a entender el presente para planificar el futuro.
Qué es una pensión y por qué importa calcularla con antelación
La pensión es esa prestación económica que llega cuando ya no trabajas de forma regular y por la que el Estado o un sistema público te reconoce una continuidad de ingresos. Su tamaño depende de factores que suelen repetirse en muchos sistemas de seguridad social: cuánto y cómo has trabajado, cuánto has cotizado, a qué edad te jubilas y qué normas se aplican a tu caso concreto. No es un número único y fijo; es el resultado de una fórmula que combina distintos elementos. Por eso, entender la base de cálculo y los factores que intervienen te da poder: te ayuda a ajustar tus planes, a decidir si quieres demorar la jubilación para aumentar la pensión o, por el contrario, si te conviene retirarte antes para aprovechar otros proyectos. En definitiva, conocer estas variables es como entender el mapa de una ruta: te permite elegir el mejor camino y saber con qué paradas puedes encontrarte.
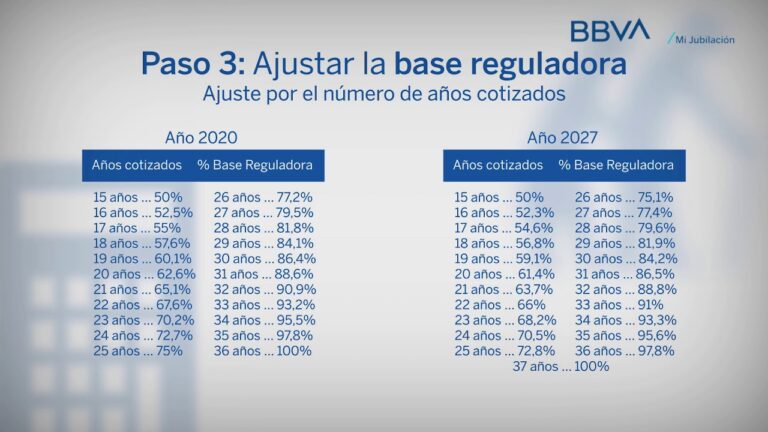
Entre los elementos clave está la base reguladora (la cantidad sobre la que se aplica el porcentaje que produce la pensión), el periodo de cotización (cuántos años o meses has estado cotizando) y la edad de jubilación. Cada país, cada régimen de seguridad social, tiene sus reglas específicas. Algunas naciones utilizan coeficientes de sustitución que expresan, de forma aproximada, qué porcentaje de tu base reguladora recibirás de pensión; otras emplean fórmulas que integran años de cotización, topes y topes de contribución. Aunque las cifras pueden variar, el razonamiento es similar: cuantas más aportaciones y mejor rendimiento de tu base de cotización, mayor será tu pensión. En este artículo vamos a moverte con esa lógica general, para que puedas adaptar la información a tu caso particular.
Factores que influyen en el importe de la pensión
Para no perderse en el mar de variables, conviene dividir los factores en bloques manejables. A continuación te los presento en conjunto y luego vamos a profundizar en cada uno.
– Años cotizados y periodo de trabajo
– Base de cotización o base reguladora
– Edad de jubilación y posibles reducciones por salida anticipada
– Régimen de pensión (la modalidad que corresponde a tu empleo: funcionarios, trabajadores por cuenta ajena, autónomos, etc.)
– Correcciones por inflación y beneficios complementarios
– Opciones de mejora: aportaciones voluntarias, recálculos, periodos de cotización recientes
Años cotizados y periodo de trabajo
Los años o periodos cotizados son, sin duda, una de las piezas centrales. En general, cuanto más tiempo hayas estado cotizando, mayor será la base de cálculo o el porcentaje aplicado a esa base. Esto se debe a que la seguridad social suele premiar la constancia y la continuidad en la vida laboral. Si has cambiado de trabajo con frecuencia, si has tenido periodos de desempleo o si has trabajado por fases, esos años pueden sumar poco en algunos sistemas y más en otros. Por eso es clave revisar tu historial de cotización y saber cuántos años tienes a la hora de jubilarte. En algunos casos, existe un mínimo de años para acceder a la pensión; en otros, la cuantía depende del total acumulado y de si has alcanzado determinados hitos.
Base de cotización y base reguladora
La base de cotización es el salario o conjunto de ingresos que se toma como referencia para calcular las aportaciones a la seguridad social. Es decir, cada mes se toma tu salario y, para efectos de pensión, se computa ese ingreso dentro de un rango o techo. A partir de esa base, se calcula la pensión aplicando un porcentaje o una fórmula. En muchos sistemas, la base reguladora es una media de las bases de cotización de varios años (a veces de los últimos 24 o 28). Esta media estabiliza la cifra frente a variaciones puntuales en el salario y evita que un año excepcionalmente alto o bajo distorsione el resultado. En la práctica, entender qué periodo de tu historial se usa para la media te ayuda a saber cuánto pesarán los años cercanos a la jubilación frente a los años anteriores.
Edad de jubilación y reducciones
La edad de jubilación es, quizá, la variable que más cambia de un país a otro y, dentro de un mismo país, puede verse afectada por políticas recientes. En general, la jubilación a la edad prevista te da la mayor estabilidad de ingresos; adelantarla suele conllevar reducciones en la pensión por cada trimestre o año de anticipación, y postergarla puede aumentar la cuantía, a veces con un bono por demorar. Durante la vida laboral, estas decisiones pueden parecer invisibles ahora, pero tienen un impacto directo en tu bolsillo año tras año. Por eso, es provechoso analizar escenarios: ¿qué pasa si te jubilas a los 63 en lugar de 65? ¿Y si esperas a los 67? Un par de cálculos simples cada cierto tiempo te pueden ahorrar sorpresas desagradables en el futuro.
Régimen de pensión y particularidades
El sistema de pensiones puede variar mucho si eres trabajador por cuenta ajena, autónomo, funcionario, o si perteneces a un régimen especial. Cada régimen tiene reglas propias: modalidades de cálculo, periodos de prueba, bonificaciones por determinados tramos, o la posibilidad de complementar la pensión con otros ingresos. En algunos casos, hay diferencias entre lo que se reconoce como “base reguladora” y lo que se toma para el cálculo final; en otros, los coeficientes de sustitución pueden depender de la ocupación o de la trayectoria de cobro. Conocer tu régimen específico te permitirá aplicar correctamente las fórmulas y evitar errores de interpretación.
Correcciones por inflación y beneficios complementarios
La pensión no es estática; muchas de sus componentes se ajustan para compensar la inflación o para incorporar complementos mínimos cuando la pensión queda por debajo de ciertos umbrales. Estos ajustes pueden ocurrir anualmente o cada cierto periodo y pueden cambiar la imagen final que tienes en la cabeza. Es útil estar al tanto de estos ajustes para evitar desajustes en tu proyecto de jubilación. Además, existen beneficios complementarios o suplementos para personas con determinadas condiciones o circunstancias (por ejemplo, pensiones mínimas, complementos por hijos, por familia numerosa, o por discapacidad). Estos componentes pueden elevar significativamente el monto final de la pensión si cumples con los requisitos.
Opciones de mejora: ahorro voluntario y recálculos
Más allá de lo que ya tienes aportado, siempre está la posibilidad de mejorar tu pensión con aportaciones voluntarias o con planes de ahorro específico. En muchos sistemas, aumentar la base de cotización mediante aportaciones voluntarias o completar periodos de cotización puede traducirse en una pensión más alta. Otra vía es solicitar recálculos o revisar posibles errores en tu historial de cotización. La realidad es que, con frecuencia, las personas pueden optimizar su pensión si revisan su dossier de cotización, especialmente cuando han pasado años desde su última revisión o cuando han cambiado de régimen.
Cómo usar una calculadora de pensiones: guía práctica paso a paso
Una calculadora de pensiones es una herramienta sencilla en apariencia, pero poderosa en su utilidad. Te permite simular distintos escenarios sin necesidad de ser un experto en leyes o en matemáticas complejas. Aquí tienes un plan concreto para sacarles el máximo partido.
– Reúne tus datos clave: años cotizados, base de cotización media, edad actual y edad deseada de jubilación, régimen al que perteneces, y si tienes o no complementos o pensiones añadidas.
– Elige el escenario: ¿te quedas en tu edad de jubilación actual? ¿Postergas para aumentar la pensión? ¿Consideras una jubilación anticipada? Define tus metas para poder comparar.
– Introduce datos en la calculadora: verás campos para años de cotización, bases, edades, y posibles reducciones o incrementos por decisión de retiro. Trata de usar cifras realistas, preferiblemente basadas en tus historiales de los últimos años.
– Interpreta los resultados: la calculadora te mostrará el importe estimado de la pensión mensual, posibles importes anuales, y, a veces, el impacto de distintas decisiones (jubilación temprana vs. tardía, por ejemplo).
– Explora escenarios alternativos: este es el meollo. Cambia la edad de jubilación, añade años de cotización o aumenta la base de cotización para observar cómo cambia la pensión. Así verás qué decisiones tienen el mayor peso en tu futuro.
– Toma nota de las limitaciones: recuerda que se trata de estimaciones basadas en datos actuales. Las fórmulas pueden cambiar por cambios legislativos, y algunas calculadoras no contemplan todos los complementos o condiciones especiales. Úsalas como mapa, no como destino definitivo.
Ejemplos prácticos con números (simulados)
Aclaración importante antes de entrar en los números: cada sistema tiene reglas distintas y, si no estás en un país concreto, las cifras son ilustrativas. Usa una calculadora oficial o profesional para tu caso real. Dicho esto, vamos a ver tres escenarios sencillos para que puedas ver el impacto de diferentes decisiones.
Ejemplo 1: Carrera estable, jubilación a la edad prevista
– Base reguladora estimada: 2,400 euros/mes
– Años cotizados: 38 años
– Edad de jubilación prevista: 65 años
– Coeficiente de sustitución promedio aplicado por el sistema: 62%
– Resultado estimado: 2,400 × 0.62 = 1,488 euros/mes
Este escenario ilustra una trayectoria sólida y estable: muchos años de cotización y una edad de jubilación que no anticipa ni retrasa la salida. La pensión resultante es razonable dentro de un marco de estabilidad laboral prolongada. Si además tienes complementos (por hijos, discapacidad, vivienda, etc.), el monto podría subir por encima de esa cifra base.
Ejemplo 2: Jubilación anticipada: salir 2 años antes
– Base reguladora estimada: 2,400 euros/mes
– Años cotizados: 36 años
– Edad de jubilación anticipada: 63 años
– Reducción por anticipación: 8% por cada año anticipado (supuesto, para el ejemplo)
– Reducción total por 2 años: 16%
– Coeficiente de sustitución aplicado: 58%
– Resultado estimado: (2,400 × 0.58) = 1,392 euros/mes, antes de la reducción por anticipación
– Después de la reducción: 1,392 × (1 − 0.16) ≈ 1,170 euros/mes
Aquí se ve claramente el coste de adelantar la jubilación. Aunque puedas empezar antes, cada año adelanta puede restarte una cantidad considerable cada mes durante años.
Ejemplo 3: Carrera irregular y periodos de desempleo
– Base reguladora estimada: 2,300 euros/mes (promedio de años activos)
– Años cotizados: 34 años, con periodos intermitentes
– Edad de jubilación prevista: 65 años
– Coeficiente de sustitución: 60%
– Impacto de periodos no cotizados: marginal sobre la base reguladora si se promedian con años de alta cotización
– Resultado estimado: 2,300 × 0.60 = 1,380 euros/mes
Este tercer caso muestra que no siempre una carrera estable es necesaria para una buena pensión, pero sí demuestra que la consistencia y la continuidad de aportes ayudan a sostener un valor cercano al promedio esperado. Si tus periodos no cotizados fueron extensos, podrías considerar estrategias para compensarlo, como planes de ahorro complementario, o años en los que incrementes las aportaciones para equilibrar el historial.
Cómo interpretar estos números y planificar tu futuro
– No te quedes con el primer número: haz varios escenarios. Una jubilación más tardía o una mayor base de cotización pueden modificar significativamente el resultado.
– Considera el contexto de inflación y costo de vida: una pensión que no crece con la inflación puede perder poder adquisitivo con el tiempo. Si tu sistema permite ajustes automáticos, conviene revisarlos.
– Piensa en la autonomía financiera: la pensión es una parte del rompecabezas. Complementar con ahorros, inversiones o planes de pensiones privados puede darte mayor flexibilidad y seguridad.
– Revisa tu historial de cotización regularmente: errores en años de trabajo o bases de cotización pueden reducir tu pensión. Un control periódico te ayuda a detectar y corregir fallos a tiempo.
Ejemplos de escenarios prácticos para tu caso concreto
– Si trabajas en varias empresas en la última década, pregunta por tu base reguladora y cómo se promedia. A veces, una pequeña corrección en el periodo de cálculo puede cambiar bastante la cifra final.
– Si te planteas cambiar de empleo o de régimen (por ejemplo, pasar de autónomo a trabajador por cuenta ajena), verifica cómo se computan las bases y si hay periodos de transición que convenga sumar a tu historial.
– Si ves que tu futuro depende de ciertos condicionantes, evalúa alternativas de ahorro complementario a corto y mediano plazo para cubrir posibles huecos.
Consejos para planificar tu pensión a lo largo de la vida laboral
– Mantén un registro claro de tus aportaciones y de las bases de cotización. Llevar un control, incluso con una simple hoja de cálculo, facilita la revisión posterior.
– Aporta regularmente a planes de ahorro o productos de previsión si tu país ofrece incentivos fiscales o bonificaciones por aportaciones voluntarias.
– Si tienes la posibilidad, intenta diversificar la colocación de tu ahorro orientándola a una mezcla de seguridad y crecimiento para contrarrestar la inflación.
– Mantente informado de cambios legislativos. Las reformas de pensiones pueden alterar edades, porcentajes y topes. Un pequeño seguimiento anual puede evitar sorpresas.
– Consulta con un asesor si tienes circunstancias especiales (trabajo a tiempo parcial prolongado, cambios de régimen, periodos de maternidad/paternidad, etc.). Un asesor puede ayudarte a optimizar tu trayectoria.
Riesgos y consideraciones: inflación, cambios legislativos y horizonte de vida
La realidad es que nadie puede predecir con certeza cuánto será tu pensión final dentro de 20 o 30 años. Las leyes cambian, los salarios cambian y la esperanza de vida también. Esto significa que tu planificación debe ser flexible. Si subes o bajas tu nivel de aportaciones, si decides demorar la jubilación o si te planteas combinar la pensión con ingresos de trabajo, cada decisión tendrá impacto en el monto que recibas. Por eso, es crucial trabajar con estimaciones conservadoras y, cuando sea posible, incorporar escenarios de sensibilidad: ¿qué pasa si el crecimiento salarial es menor al esperado? ¿Qué pasa si la inflación se dispara? Preparar respuestas para estas incógnitas te da una red de seguridad emocional y financiera.
Herramientas y recursos: ¿dónde conseguir una calculadora fiable?
En la era digital hay muchas calculadoras disponibles en línea. Algunas son ofrecidas por entidades públicas, otros por bancos o consultoras. Busca herramientas oficiales o verificación por parte de profesionales. A la hora de elegir una calculadora, verifica:
– Que explique claramente las variables que utiliza y qué supuestos aplica
– Que permita introducir tus propios datos para varios escenarios
– Que puedas exportar o guardar resultados para compararlos más adelante
– Que tenga actualizaciones periódicas ante cambios legislativos
– Que cuente con explicaciones o notas sobre las limitaciones de las estimaciones
Recursos útiles para empezar suelen incluir secciones de pensiones de ministerios o portales de seguridad social, guías de cálculo para el público general y herramientas de simulación que permiten comparar distintos escenarios.
Preguntas frecuentes
– ¿Puedo combinar pensión y trabajo? En muchos sistemas sí, siempre que no excedas ciertos límites de ingresos o que puedas conservar tu pensión por un régimen específico. Consulta tu normativa local para saber cómo funcionan estas combinaciones y qué límites aplican.
– ¿Qué pasa si dejo de cotizar durante un año? Un año sin cotización puede reducir la base reguladora y, por lo tanto, la pensión. Sin embargo, algunos sistemas permiten compensaciones o periodos de cotización para recobrar ese hueco. Es crucial revisar tu historial y, si es posible, planificar aportaciones para recuperar el terreno perdido.
– ¿Las pensiones se ajustan a la inflación? En muchos casos sí, a través de ajustes automáticos o suplementos. Pero la frecuencia y el monto de esos ajustes dependen de la normativa vigente y de la política de la seguridad social de tu país.
– ¿Qué ocurre si me jubiló en diferente país? Si trabajas en varios países o te mudas, es posible que exista coordinación entre regímenes de seguridad social. Debes revisar acuerdos bilaterales o multilaterales para entender cómo se acumulan aportaciones y cómo se reconocen derechos de pensión en cada caso.
– ¿Qué pasa si mi base de cotización es alta un año y baja otros años? Las fluctuaciones son comunes. En muchos sistemas, las bases de cotización se promedian a lo largo de un periodo para formar la base reguladora. Por ello, años con ingresos más altos pueden compensar años con ingresos más bajos, siempre que esos periodos cuenten para el cálculo.
Cierre
La planificación de la pensión no es un lujo, es una necesidad. Hoy, con las herramientas adecuadas y un poco de claridad, puedes traducir números y reglas en un plan realista que te acompañe cada mes, incluso cuando ya no estés trabajando a pleno rendimiento. Recuerda: no hay una única respuesta para todos. Tu mejor estrategia es informarte, hacer cálculos con distintos escenarios y ajustar tu plan a medida que cambien tus circunstancias. Si te sirve, toma este artículo como un punto de partida y crea tu propio plan de acción.
Qué más te gustaría saber sobre pensiones: ideas para comentarios
– ¿Qué otros factores crees que deberían considerarse al planificar una pensión en tu país?
– ¿Qué preguntas te harías a ti mismo al revisar tu historial de cotización?
– ¿Qué tipo de ahorros complementarios consideras más viables en tu situación actual?
Si quieres, puedo ayudarte a adaptar estos ejemplos a un país específico o a un régimen concreto. ¿En qué país te gustaría que hablemos con más detalle, o qué datos tienes ya para empezar a hacer tus simulaciones?