Calculadora pensión alimenticia poder judicial: guía de uso
Calculadora pensión alimenticia poder judicial: guía de uso
Encabezado relacionado: Cómo funciona y para qué sirve la calculadora de pensión en el poder judicial
Qué es una calculadora de pensión alimenticia del poder judicial?
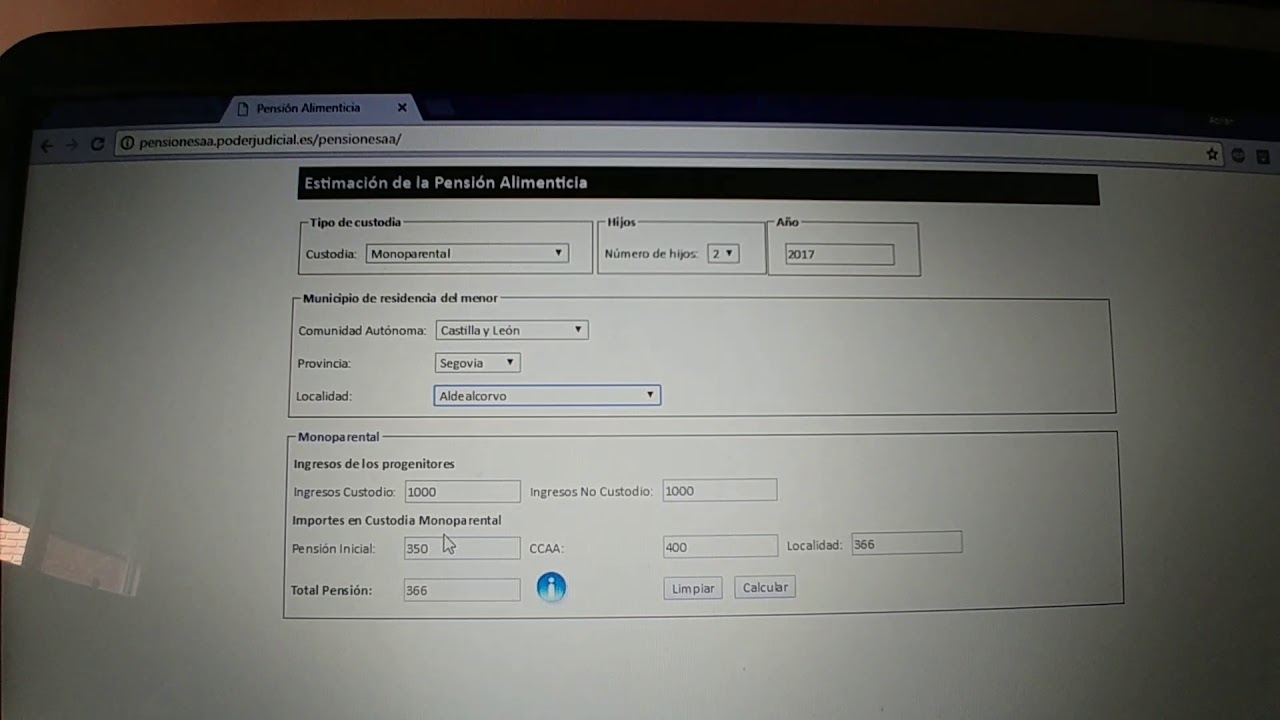
Imagina una herramienta que pueda convertir números en una estimación razonable de cuánto debe pagar una persona por pensión alimenticia. Eso es, en esencia, lo que hace una calculadora de pensión alimenticia en el marco del poder judicial. No es una sentencia ni un dictamen vinculante por sí mismo, pero sí un aliado práctico para entender el posible monto antes de acudir a un juez o presentar un acuerdo. Piensa en ella como una regla del juego: te da una idea de la carga económica que comparte cada progenitor para sostener a los hijos, teniendo en cuenta variables como los ingresos, las necesidades del menor y las obligaciones previas.
Ahora bien, cada país, o incluso cada estado o región, utiliza criterios y límites diferentes. Algunas jurisdicciones se basan en porcentajes fijos sobre la renta disponible, otras combinan escalas y topes, y algunas permiten ajustes por gastos extraordinarios, cuidados compartidos o situaciones especiales del progenitor. Por eso, la calculadora funciona mejor como un punto de partida: un estimador que te permite ver el rango probable del pago y, a partir de ahí, dialogar con tu abogado, mediador o el tribunal. ¿Qué podría salir mal si te guías solo por el primer número? Que el monto suba o baje por detalles que la calculadora no capture de forma dinámica. Por esa razón, es clave entender qué preguntas responde la herramienta y cuáles quedan fuera.
Requisitos y contexto para usarla correctamente
Antes de teclear cualquier cifra, pregúntate: ¿qué jurisdicción aplica? ¿qué datos necesito y qué tan precisos deben ser? En general, una calculadora de pensión del poder judicial requiere, como mínimo, información verificada sobre ingresos, número de hijos, distribución de la custodia y gastos básicos del menor. Algunas herramientas también piden información suplementaria, como deducciones fiscales, otros ingresos del hogar o gastos extraordinarios (educación, salud, vivienda). Si te faltan datos, puedes hacer una estimación razonable, pero recuerda que los resultados serán menos precisos.
Consejos prácticos para empezar con buena base:
– Ten a mano recibos de nómina o declaración de impuestos para las cifras de ingresos.
– Anota cuántos hijos están involucrados y el tiempo de custodia que corresponde a cada uno.
– Considera gastos de salud, educación, alimentación y vestimenta del menor.
– Si hay acuerdos previos o pensiones alimenticias de otros hijos, inclúyelos para no sobrevalorar el ingreso disponible.
– Verifica la fuente: usa una calculadora oficial o respaldada por el poder judicial de tu jurisdicción para evitar desajustes.
Cómo preparar la información financiera necesaria
La precisión de los números marca la diferencia. Si te acelera la vida, podrías terminar con un resultado que no resiste ni el primer escrutinio en el tribunal. Por eso, prepara un paquete claro y organizado antes de entrar a la calculadora. Esto es lo que deberías reunir:
- Ingresos mensuales del progenitor obligado a pagar (salario base, bonos, comisiones, ingresos por freelance, pensiones). Si hay variabilidad, usa una media de los últimos 12 meses.
- Ingresos del otro progenitor, si son relevantes para el cálculo en tu jurisdicción (para entender el estándar de vida compartido).
- Número de hijos cubiertos por la obligación y su distribución de tiempo (custodia total, parcial, reparto igualitario, etc.).
- Gastos básicos del menor: vivienda, alimentación, ropa, transporte, educación, salud y recreación.
- Gastos extraordinarios mensuales o anuales (un caso típico es la educación especial, tratamientos médicos, universidad o actividades extracurriculares significativas).
- Detalles de otras obligaciones de apoyo económico (pensión para otros hijos, manutención de cónyuge si aplica, deudas alimentarias anteriores).
- Factores de ajuste específicos de la jurisdicción: costos de vida local, deducciones por impuestos, límites de ingresos para ciertos porcentajes, etc.
Paso a paso para obtener un estimado fiable
Paso 1: Selecciona la jurisdicción y la herramienta adecuada
Primero, asegúrate de que la calculadora que vas a usar corresponde a tu país o región. Las leyes cambian y los parámetros de la pensión varían. Si la herramienta no especifica la jurisdicción, busca una opción que sí lo haga, o usa varias calculadoras oficiales para comparar. ¿Por qué varias? Porque cada una te puede dar un rango y una señal clara de qué variables están realmente pesadas en el cálculo. No te quedes con un único número como si fuera la última palabra.
Paso 2: Ingresa los datos de ingresos con precisión
El eje central suele ser la renta disponible. Introduce ingresos netos, no brutos, si la calculadora lo solicita. Si tienes ingresos variables, usa promedios y anota la variabilidad para discutirla con tu abogado. Algunas herramientas permiten desglosar ingresos por fuente (empleo, freelance, inversiones). No subestimes las deducciones; si se aplican al pago de la pensión, son parte del cálculo y pueden cambiar el monto final.
Paso 3: Indica el número de hijos y el régimen de custodia
Las pensiones se determinan a menudo en función de cuánto sostiene cada progenitor a los hijos y cuánto tiempo pasa con cada uno. Es crucial especificar si hay custodias compartidas, exclusivas o mixtas, y cuánto tiempo de cada mes o año corresponde a cada padre. Si hay cambios recientes en la custodia, comenta esos cambios para que no haya sorpresas en el tribunal.
Paso 4: Añade los gastos del menor
Lista gastos mínimos necesarios: vivienda, alimentación, educación, salud y vestimenta. Si algunos gastos son predecibles mes a mes, inclúyelos como componentes fijos; si hay gastos esporádicos (viajes, actividades extraescolares), añade una estimación razonable y señala que podría variar. Recuerda que la finalidad es estimar una contribución que cubra las necesidades básicas sin excederse en gastos que no son imprescindible para el cuidado del menor.
Paso 5: Considera gastos extraordinarios y otros factores
En algunos casos, ciertos gastos no cotidianos (educación especial, tratamientos médicos, manutención de hermanos) pueden modificarse el monto de la pensión. Si aplica, introduce estos elementos para que la calculadora los tenga en cuenta. También hay factores como el costo de vida local, impuestos y posibles deducciones que pueden influir. Si no estás seguro de cómo interpretar algún factor, marca la opción de “no aplica” y continúa; siempre puedes volver a revisar.
Paso 6: Revisa el resultado y comprende su alcance
Una vez que la calculadora te muestre un estimado, tómate un momento para entender qué significa cada número. ¿Es un rango? ¿Es un único valor? ¿Qué pasa si uno de los progenitores cambia de empleo o hay una variación en la custodia? Haz un plan de cómo validar ese resultado con un profesional. Recuerda: este es un estimador, no una sentencia. Su poder está en proporcionar una guía previa para evitar sorpresas y facilitar la negociación o la presentación ante el juez.
Interpretando el resultado: cómo actuar después
Después de obtener el monto, no corras a firmar nada sin antes consultar. Aquí hay algunas pautas útiles para convertir el número en una acción concreta:
- Compara con lo que esperabas. Si el número parece demasiado alto o bajo, revisa cada componente: ¿hay gastos que se pueden clasificar de otra manera? ¿La custodia de los hijos está correctamente reflejada?
- Usa el rango para la negociación. En muchos casos, los jueces toman en cuenta un rango razonable que puede variar en función de factores no cuantificables. Presenta argumentos basados en tu situación real y las limitaciones de la calculadora.
- Documenta la fuente de los datos. Si usaste ingresos promedios o estimaciones, guarda las copias de las nóminas, estados de cuenta o facturas. La transparencia facilita el proceso y evita tensiones.
- Considera escenarios alternativos. ¿Qué pasaría si cambia la carga de custodia o si uno de los progenitores cobra una comisión elevada? Tener un par de escenarios te da flexibilidad para la negociación o para un fallo judicial más documentado.
Casos prácticos para ilustrar diferentes situaciones
Caso 1: Ingresos estables y custodia equilibrada (dos hijos)
Imagina a Laura y Pablo, con dos hijos. Laura tiene ingresos estables y paga una pensión para dos menores. La calculadora, con estos datos, puede estimar un porcentaje del ingreso disponible que se dirige a cada hijo, ajustando por horas de custodia. ¿Qué aprenderías aquí? Que incluso con ingresos constantes, el reparto cambia si uno de los progenitores tiene una carga mayor de tiempo o mayores gastos educativos. Este escenario ayuda a entender la lógica de distribuir la carga para cubrir necesidades básicas sin generar una deuda insostenible.
Caso 2: Ingresos variables y un hijo con necesidades especiales
Pedro tiene un hijo con necesidades médicas adicionales. Su ingreso es variable mes a mes, y la calculadora debe permitir un ajuste por gastos médicos predecibles. En estas situaciones, el monto final de la pensión puede aumentar para garantizar cobertura adecuada sin perjudicar el sustento del padre. Aquí se evidencia la importancia de incluir gastos extraordinarios y de discutir acuerdos que contemplen cambios posibles en el futuro, sin que el cuidado del menor se vea comprometido.
Caso 3: Custodia parcial y múltiples fuentes de ingreso
María recibe ingresos por un empleo y por un proyecto freelance. La custodia es compartida, pero la mayor parte del tiempo de los niños está con el padre. En este caso, la calculadora debe poder dividir entre ingresos fijos y variables, y ajustar el resultado para reflejar la realidad de la convivencia. Este caso destaca la necesidad de desglosar ingresos y de sostener un marco que se adapte a la realidad de trabajos flexibles sin penalizar a ninguno de los progenitores.
Aspectos legales y límites a tener en cuenta
La calculadora es una herramienta útil, pero no reemplaza el asesoramiento legal. Aquí hay límites y consideraciones que conviene entender para no malinterpretar los resultados:
- No todas las jurisdicciones aceptan como base un estimado de una calculadora; muchos tribunales exigen pruebas de ingresos y gastos reales. El resultado debe servir como guía, no como mandato.
- Los porcentajes o las fórmulas pueden variar: algunos sistemas utilizan porcentajes del ingreso, otros combinan cuotas fijas y variables, y algunos contemplan factores de capacidad económica parental.
- Los gastos de educación y salud pueden estar limitados por leyes o por acuerdos de mediación. Infórmate si estos gastos son obligatorios, voluntarios o dependen de acuerdos específicos.
- La actualización de datos es clave. Si tu situación cambia (nuevo empleo, cambios en la custodia, gastos médicos), es fundamental volver a calcular o revisar la estimación con tu abogado.
Errores comunes y cómo evitarlos
Todos cometemos errores cuando nos enfrentamos a temas laborales y familiares. Aquí van los fallos más típicos y cómo evitarlos para no perder tiempo ni dinero:
- Tomar el resultado como definitivo. Es una estimación, no una sentencia. Usa el número para preparar argumentos y documentación.
- Omitir gastos extraordinarios relevantes. Si hay tratamientos médicos o educación especial, sumarlos cuando corresponda o explicarlos como variaciones razonables.
- Ignorar la variabilidad de ingresos. Si tu salario cambia mes a mes, utiliza promedios y señala la fluctuación para evitar resultados injustos.
- No incluir acuerdos previos o deudas alimentarias de otros hijos. Esto puede sesgar el ingreso disponible y el monto final.
- Desconocer la jurisdicción aplicable. Cada lugar tiene su marco legal; usar una calculadora no adecuada puede generar confusión o errores en la negociación.
Guía para abogados, mediadores y jueces: cómo usar estas herramientas en un proceso
Para profesionales que trabajan en procesos de familia, estas calculadoras son aliadas cuando se utilizan con criterio. Aquí van algunas recomendaciones prácticas:
- Verificar la fuente y la versión de la ley que la calculadora aplica. A veces existen actualizaciones que cambian fórmulas o límites.
- Preparar un informe breve que explique qué datos se usaron, por qué se eligieron ciertos valores y qué supuestos se incluyeron. Eso facilita la revisión por la otra parte y por el tribunal.
- Usar la calculadora como punto de partida para la negociación. Presentar un rango razonable ayuda a evitar extremos y a llegar a un acuerdo más rápido.
- Incorporar escenarios alternativos en la discusión. Demostrar que existen varias soluciones viables puede ayudar a desbloquear acuerdos que beneficien a los menores.
Preguntas frecuentes y respuestas prácticas
Aquí tienes preguntas que suelen surgir al usar estas herramientas, con respuestas directas para que puedas avanzar con confianza.
- ¿La calculadora reemplaza al juez? No. Es una estimación para orientar la discusión y preparar evidencia, no una sentencia.
- ¿Qué pasa si la información que tengo cambia después? Debes actualizarla y, si es posible, presentar una versión revisada ante el tribunal para evitar sorpresas.
- ¿Qué hago si el resultado parece injusto? Revisa los supuestos, discútelo con tu abogado y solicita aclaraciones o una revisión del caso. Puede haber factores no contemplados por la herramienta.
- ¿Debería usar varias calculadoras? Sí, comparar estimaciones de distintas fuentes oficiales puede darte mayor confianza en el rango plausible de la pensión.
- ¿Qué ocurre con gastos educativos grandes como universidad? Muchas jurisdicciones permiten tratar estos gastos como extraordinarios; consulta si la calculadora los contempla y si hay límites o definiciones legales para ello.
- ¿Qué informes debo adjuntar al usarla en un procedimiento? Nóminas, estados de cuenta, recibos de gastos del menor, pruebas de custodia y cualquier acuerdo previo de manutención.
- ¿La pensión cambia si cambia mi situación laboral? En general, sí. Muchos sistemas permiten revisar y ajustar la pensión cuando hay cambios sustanciales en los ingresos o en la custodia.
En resumen, una calculadora de pensión alimenticia del poder judicial puede ser una brújula útil en un terreno muchas veces complejo. Te ayuda a traducir números en comprensión, y comprensión en acción. No es un verdict, es una guía que prepara el camino para una resolución informada y justa para los hijos. ¿Te parece útil usarla como primer paso para planificar, dialogar y, si es necesario, ir a juicio con una base sólida?
Reflexión final: cómo convertir números en soluciones para tus hijos
La clave está en la claridad y la preparación. Pregúntate qué datos son realmente necesarios, qué gastos no podemos ignorar y qué escenarios son plausibles para el futuro cercano. Hablar con tu abogado o con un mediador antes de presentar cualquier estimación en un tribunal puede marcar la diferencia entre un acuerdo que funcione y un proceso que se eternice. Si te sientes abrumado, recuerda que no estás solo: estas herramientas están pensadas para darte una mano, no para complicarte más. ¿Qué sería lo primero que revisarás en tus números si tuvieras que empezar de nuevo desde cero?