Calculadora de pension de jubilacion: estimación rápida y precisa de tu pensión
Calculadora de pension de jubilacion: estimación rápida y precisa de tu pensión
Cómo funciona la pensión y qué factores la afectan
Introducción: una conversación sobre la jubilación y por qué una estimación importa
Empecemos por lo básico: nadie quiere enfrentarse a la sorpresa de un recibo de jubilación que no alcanza para cubrir la vida con tranquilidad. Si te parece, hablemos de forma directa y clara sobre cómo se calcula una pensión, qué variables entran en juego y qué pasos prácticos puedes seguir para obtener una estimación razonable sin convertirte en un experto en leyes laborales. Imagina que la jubilación es como planificar un viaje: necesitas saber desde el inicio cuál es tu destino (la pensión deseada), cuánto tiempo tienes para ahorrar (los años trabajados y cotizados) y qué ruta tomarás (las reglas y opciones de tu país). Yo voy a guiarte paso a paso, usando ejemplos simples y analogías que puedas recordar cuando te sumerjas en los números reales.
Paso 1: Define tu perfil de cotización
La primera pregunta que debes responder es: ¿cuánto he cotizado y a qué edad pienso jubilarme? No es trivial, pero sí determinante. Tu perfil de cotización es como la tarjeta de presentación de tu beneficio futuro: dice cuántos años has trabajado, con qué salarios y en qué condiciones. En este paso piensa en estas preguntas clave:
- ¿Cuántos años de cotización tienes actualmente?
- ¿En qué país o región te corresponde la pensión? Las reglas varían mucho de un lugar a otro.
- ¿A qué edad quieres o puedes jubilarte? ¿Existe la opción de jubilación anticipada o tardía?
- ¿Qué tipo de pensión buscas: base, contributiva, complementos, o una combinación?
Si ya tienes un objetivo de jubilación en mente, escribe la edad prevista y el rango de años de cotización que te gustaría considerar. Aunque no puedas controlar todo, sí puedes influir en la dirección. Por ejemplo, si planeas una jubilación a los 65 años y ya tienes 30 años de cotización, tu estimación inicial será diferente a la de alguien con 15 años de cotización y la misma edad planificada.
Paso 2: Reúne tu historial laboral y salarial
Este paso es práctico: reúne los datos de tu vida laboral para que la estimación no se base en conjeturas. Piensa en ello como recopilar piezas para armar un rompecabezas de tu vida profesional. Lo esencial suele incluir:
- Años trabajados y periodos de cotización.
- Salarios promedio o bases de cotización de los últimos años (o de toda la carrera, si el sistema lo permite).
- Cambios de trabajo, empleos temporales y periodos de inactividad (si los hay) que afecten la base de cotización.
- Beneficios o deducciones que el sistema pueda aplicar (por ejemplo, reducciones por reparto familiar, discapacidad, etc.).
Si trabajaste en distintos empleadores o en diferentes regímenes, anota qué parte de tu carrera corresponde a cada uno. En muchos lugares, las pensiones se calculan con una “base reguladora” o un promedio de remuneraciones, y esos promedios pueden variar si cambias de empresa o de convenio. Tener tus números a mano te evita sorpresas cuando uses una calculadora o cuando hables con un asesor.
Paso 3: Entiende las reglas de cálculo de tu país (con un enfoque práctico)
Aquí entra la parte que puede resultar más enredada, porque cada país tiene su propio conjunto de reglas. Pero no te asustes: no necesitas ser un experto legal para entenderlo. Piensa en ello como las reglas del juego de un deporte determinado. En general, las pensiones se calculan a partir de dos grandes bloques: la base de sustitución y la duración de la carrera de cotización. A grandes rasgos:
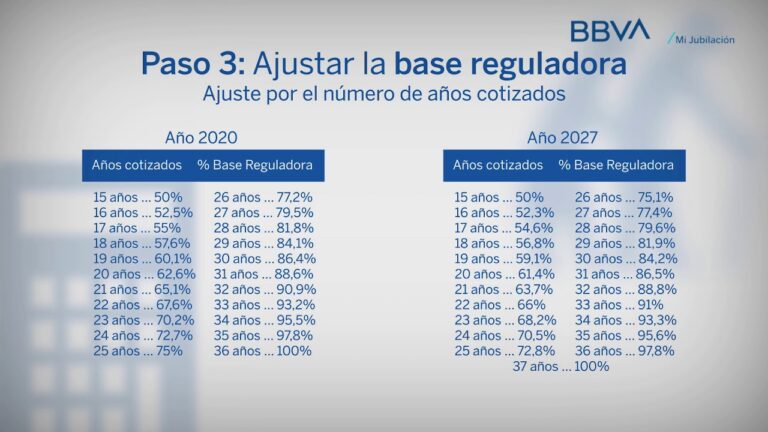
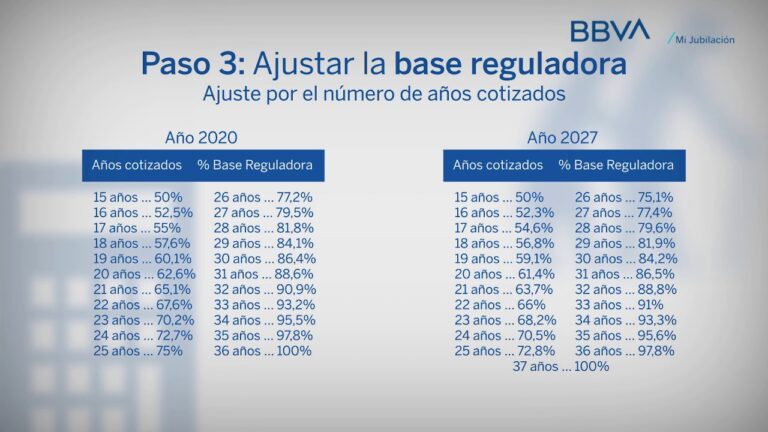
- Base reguladora o salario de referencia: suele ser un promedio de tus ingresos de ciertos años cercanos a la jubilación o de toda la vida laboral, dependiendo del sistema.
- Tasa de reemplazo: el porcentaje del ingreso que la pensión cubrirá, que depende de la duración de la cotización y de la edad de jubilación.
- Edad de jubilación: muchas jurisdicciones permiten postergar la jubilación para aumentar la pensión, o adelantarla con reducciones.
- Aportaciones y bonificaciones: en algunos sistemas hay contribuciones voluntarias, periodos de cotización extras por trabajos específicos, o incentivos para prolongar la vida laboral.
Consejo práctico: identifica si tu país utiliza una base reguladora basada en los últimos años de cotización, un promedio de toda la vida, o algún tipo de combinación. Busca también si existen penalizaciones por jubilación anticipada o pluses por antigüedad. Esta comprensión te permitirá interpretar con sentido los resultados de cualquier estimación y evitar sorpresas cuando recibas la notificación oficial.
Paso 4: Haz una estimación inicial con ejemplos simples
Vamos a poner números ficticios para que puedas ver cómo se traduce la teoría en una estimación concreta. Imagina dos escenarios posibles y observa cómo pequeñas diferencias en los datos pueden cambiar el resultado final.
Escenario A (perfil conservador):
Salario promedio de referencia: 1,000 unidades monetarias al mes durante 25 años. Edad de jubilación planificada: 65 años. Años de cotización actuales: 30. Tasa de reemplazo estimada: 40% (un valor común para ciertos sistemas cuando se completa la carrera completa).
Resultados aproximados:
La estimación de la pensión podría ser alrededor de 400 unidades monetarias al mes (40% de 1,000). Si la base reguladora se calcula sobre los últimos años y añade bonificaciones por antigüedad, podría haber variaciones de un par de decenas de unidades hacia arriba o abajo. Este es un escenario conservador; sirve para empezar a planificar y te da una idea de la dinámica entre salario y reemplazo.
Escenario B (perfil más dinámico):
Salario promedio de referencia: 1,150 unidades mensuales durante 28 años. Edad de jubilación planificada: 65 años. Años de cotización actuales: 28. Tasa de reemplazo estimada: 50% (un porcentaje más alto si el sistema premia una carrera larga y constante).
Resultados aproximados:
La pensión podría estar en ~575 unidades mensuales en este caso. Aquí vemos el impacto de un salario mayor y una mayor trayectoria de cotización, que se traduce en una mayor tasa de reemplazo. Aunque estos números son hipotéticos, muestran claramente cómo distintos perfiles pueden generar distancias considerables entre escenarios.
Paso 5: Considera escenarios de jubilación anticipada o tardía y sus efectos
La edad a la que te retiras es un factor decisivo. En muchos sistemas, jubilarse más tarde aumenta la pensión final y, a veces, reduce las penalizaciones. Jubilación anticipada, por otro lado, puede dar acceso a ingresos antes, pero a costa de una reducción permanente en la pensión mensual. Aquí tienes algunas ideas para pensar, sin entrar en jerga legal:
- Si tienes buena salud y expectativas de vida largas, posponer la jubilación puede traer beneficios significativos a lo largo de la vida.
- Si tienes responsabilidades inmediatas o necesitas ingresos desde una edad temprana, la jubilación anticipada puede ser una opción, siempre evaluando cuánto perderás a largo plazo.
- La ventana entre estas dos opciones a veces está marcada por incentivos fiscales, bonificaciones o límites de edad; conviene mirarla con lupa para optimizar la experiencia de retiro.
En la práctica, si tu calculadora te muestra dos números muy diferentes dependiendo de si te jubilas a los 62, 65 o 67 años, es buena señal para empezar a comparar escenarios y decidir qué te conviene más a ti y a tu familia. La clave es no quedarse con una única cifra: explora varias combinaciones y revisa cómo cambian los resultados al ir ajustando edad, años de cotización y salario.
Paso 6: Cómo mejorar tu pensión a través de estrategias prácticas
Aquí no se trata de promesas mágicas, sino de acciones realistas que pueden marcar una diferencia notable con el tiempo. Piensa en estas estrategias como piezas de un tablero de ajedrez que, movidas con paciencia, te llevan a una posición más sólida al acercarte a la jubilación.
- Prolongar la vida laboral, cuando sea posible, para aumentar años de cotización y la base de cálculo.
- Incrementar o mantener salarios dentro de rangos razonables para elevar la base de cotización y la tasa de reemplazo.
- Aportaciones voluntarias o complementarias si tu sistema lo permite, para reforzar la base reguladora.
- Planificar un mix de ingresos en jubilación: combinar pensión, ahorro personal y posibles beneficios complementarios.
- Optimizar la situación fiscal durante los años previos a la jubilación, de modo que el ahorro para la pensión no se pierda en impuestos innecesarios.
Piensa en esto como cuidar un jardín: cada año plantamos una semilla (una aportación, un ahorro, un incremento de salario) y, con paciencia, vemos crecer una cosecha que alimentará nuestros años dorados. Si te propones pequeños cambios cada año, al final obtendrás un resultado mucho más sólido que esperando un gran golpe de suerte.
Cómo usar una calculadora de pensiones: guía rápida paso a paso
Las calculadoras en línea pueden ser herramientas útiles para estimar de manera rápida, pero recuerda: son aproximaciones y dependen de las reglas que introduzcas. Aquí tienes un método práctico para sacar el máximo provecho de ellas:
- Reúne tus datos básicos: años cotizados, salario promedio reciente o historial de sueldos, y edad planificada de jubilación.
- Selecciona el tipo de pensión que quieres estimar (contributiva, base, o mixta, si aplica en tu país).
- Introduce supuestos razonables sobre tasa de reemplazo y base reguladora, si la calculadora lo permite.
- Ejecuta varias simulaciones con distintas edades de retiro y con diferentes escenarios de salario para ver el rango de resultados.»»
- Analiza los resultados: busca entender qué variables tienen mayor impacto y anota posibles cambios que puedas hacer.
Una buena práctica es guardar varias estimaciones con hipótesis distintas y compararlas. Así, si una de las hipótesis te parece conservadora, puedes revisar qué haría falta para acercarte a una meta específica. Y si una estimación arroja números muy altos sin bases sólidas, te permitirá ajustar expectativas para no vivir por encima de tus posibilidades.
Riesgos, limitaciones y cosas a vigilar
Nada de esto reemplaza el consejo profesional, pero sí te da una brújula. Algunas limitaciones comunes que debes tener en cuenta al usar herramientas de estimación son:
- Las calculadoras pueden suponer condiciones constantes, lo cual no siempre se cumple en la vida real (inflación, cambios en la ley, variaciones de ingresos).
- No siempre capturan cambios en tus circunstancias personales (muerte de un cónyuge, discapacidad, cambios de empleo).
- Las reformas legales pueden alterar la edad de jubilación, las tasas de reemplazo o la forma de calcular la base reguladora.
- La calidad de los datos de entrada es crucial: datos incorrectos producirán estimaciones erróneas.
Por eso, usa estas herramientas como guía, no como definitiva. Mantén un ojo crítico y haz revisiones anuales o semestrales para adaptar la estimación a tu realidad cambiante.
Ejemplos prácticos y casos hipotéticos para entender mejor
Para que puedas ver cómo se conectan los números con la realidad, te dejo tres mini casos que ilustran distintas situaciones y cómo podrían traducirse en estimaciones diferentes.
Caso 1: Carrera estable, jubilación promocionada
Una persona con carrera estable, salarios crecientes y que decide jubilarse a los 65 años. Es probable que su base reguladora sea sólida y su tasa de reemplazo se acerque a la media alta, siempre que haya mantenido cotización suficiente durante muchos años. En este caso, el monto de la pensión podría ser significativamente estable, con pequeñas mejoras por años de aporte y por eventual inflación.
Caso 2: Cambios laborales frecuentes, ingresos mixtos
Alguien con periodos cortos en varios empleos y salarios mixtos puede ver una base reguladora más dispersa. Las calculadoras pueden mostrar una pensión inicial menor, pero si existe la posibilidad de aportaciones voluntarias o un incremento de ingresos en años recientes, la estimación podría mejorar notablemente al final de la trayectoria.
Caso 3: Jubilación anticipada por necesidad, ajuste de previsión
En escenarios de necesidad económica, muchas personas contemplan la jubilación anticipada. Aquí la clave es entender la magnitud de las reducciones: podrías recibir menos mes a mes, pero ganarás años de retiro. Una estimación bien hecha te ayudará a decidir si la reducción vale la pena para tu situación personal, o si es mejor buscar alternativas para sostener el nivel de vida que deseas.
Conclusión: haz de la estimación una aliada de tu planificación
La estimación de la pensión no es una promesa, es una guía. Es como tener un mapa en un viaje desconocido: no te dice cada tramo de la carretera, pero te da una idea clara de la dirección y de las paradas que podrían valer la pena. Si lo haces con regularidad, podrás adaptar tu ruta a medida que cambian tus circunstancias, tus ingresos y la legislación. Hablar con un asesor, usar calculadoras confiables y mantener tus datos actualizados te dará mayor tranquilidad y te permitirá tomar decisiones informadas para tu futuro. ¿Te imaginas dentro de unos años viviendo con una pensión que te permita mantener tu estilo de vida, o quizá mejorar tu día a día? Trabajar hoy para que mañana puedas responder con confianza a esa pregunta vale la pena.
Preguntas frecuentes únicas (FAQ) para aclarar dudas reales
Estas preguntas surgen con frecuencia cuando alguien empieza a planificar su jubilación, pero las respuestas dependen de tu país y de tus circunstancias. Aquí van preguntas con respuestas prácticas que te ayudan a moverte sin perder de vista los matices:
- ¿Puedo usar una calculadora de pensiones si no conozco todos los detalles de mi historial laboral?
- Sí. Puedes usarla con los datos que tengas y luego ir actualizando a medida que consigas más información. Empieza por lo básico: años de cotización y salario promedio. Las estimaciones serán más precisas cuanto más completos sean los datos.
- ¿Qué pasa si cambian las leyes después de hacer una estimación?
- Las estimaciones deben considerarse como escenarios. Si hay cambios legislativos, consulta de nuevo o espera a una revisión oficial para reajustar. Mantente informado sobre posibles reformas que afecten tu edad de jubilación, la base reguladora o las tasas de reemplazo.
- ¿Es mejor planificar con varias tasas de reemplazo o con una única cifra?
- Es recomendable explorar varias tasas de reemplazo porque reflejan distintos escenarios: carrera corta, carrera completa, aportaciones voluntarias, jubilación anticipada, etc. Esto te da un rango realista y te ayuda a entender el impacto de tus decisiones.
- ¿Cómo afecta la inflación a mi estimación a largo plazo?
- La inflación reduce el poder adquisitivo de la pensión con el tiempo. Algunas calculadoras permiten ajustar por inflación para ver el “valor presente” de la pensión futura. Considera usar escenarios con y sin ajuste por inflación para tener una visión más completa.
- ¿Qué papel juegan las bonificaciones o complementos si existen?
- En muchos sistemas hay complementos por familia, discapacidad, o colas de empleo, que pueden incrementar la pensión. Asegúrate de revisar si puedes o debes incluir estos elementos en la estimación para no subestimar tu ingreso futuro.
Si te gustaría, puedo adaptar este artículo a un país específico y ampliar con ejemplos y fórmulas exactas aplicables a ese contexto. ¿Quieres que lo hagamos para España, México, Argentina, Chile u otro país? También puedo convertir estas secciones en una versión más corta para una entrada de blog o en un formato descargable con una plantilla de datos para rellenar.