Cálculo de la pensión de jubilación: guía práctica para calcular tu pensión
Cálculo de la pensión de jubilación: guía práctica para calcular tu pensión
Rendimiento, requisitos y pasos básicos para calcular la pensión
Introducción: por qué este cálculo cambia tu futuro económico
Imagina que quieres emprender un viaje largo. No partirías sin un mapa, sin saber cuánto combustible necesitarás y cuánto tiempo podría durar el trayecto. Calcular tu pensión de jubilación funciona de forma similar: es esa planificación previa que te evita sustos cuando llegue el momento de dejar de trabajar. No se trata de una cifra mágica que alguien te lanza al azar, sino del resultado de años de cotización, decisiones laborales y, a veces, cambios en la normativa. En esta guía te propongo un enfoque práctico, cercano y, sobre todo, accionable. ¿Qué significa realmente tu pensión? ¿Qué factores puedes controlar hoy para que ese futuro sea más estable? ¿Qué pasos concretos puedes seguir para estimarla con mayor precisión?
La verdad es que entenderlo no requiere ser un experto en economía. Se trata de desglosarlo en conceptos simples, entender qué se computa y qué no, y saber cuándo conviene hacer ajustes. En el camino te encontrarás con términos como base reguladora, periodo de cómputo, coeficientes reductores y modalidades de jubilación. Vamos a convertir ese “mundo abstruso” en un mapa claro, con ejemplos prácticos y ejercicios que puedes hacer con tus datos reales. Si hoy mismo te planteas cuánto podría ser tu pensión, este artículo te acompaña a lo largo de cada paso, con preguntas guía y recomendaciones útiles. ¿Listo para empezar a trazar tu ruta hacia una jubilación más tranquila?
Qué es la pensión de jubilación y qué la compone
La pensión de jubilación es ese ingreso periódico que recibes una vez que dejas de trabajar por la edad o por otras circunstancias reconocidas. En España, por ejemplo, se calcula sobre la base reguladora, que es una media de las bases de cotización de los últimos años, pero hay matices que pueden cambiar bastante el resultado final. La idea central es: tu pensión refleja cuánto has contribuido a lo largo de tu vida laboral, ajustado por la normativa vigente y por condiciones como la edad de jubilación o la modalidad de cobro.
Para entenderla mejor, piensa en un termo con tres capas: la primera es la aportación laboral (cuánto trabajas y cuánto cotizas), la segunda es el periodo de cómputo (qué años cuentan y cuántos se cuentan de forma efectiva), y la tercera son los ajustes o coeficientes que se aplican según la edad de jubilación y otros factores. Cada capa importa y, dependiendo de tu situación, una puede pesar más que otras. En las próximas secciones veremos con claridad qué significa cada una y cómo influye en tu futuro financiero.
Conceptos clave que necesitas entender (base reguladora, cómputo, coeficientes, y más)
Base reguladora: el punto de partida
La base reguladora es, en esencia, la media de tus coberturas de cotización durante un periodo concreto. Es el valor sobre el que se aplica la tasa de sustitución para calcular la pensión. En muchos sistemas, los últimos 25 o 30 años de cotización se toman como referencia, pero puede variar. Si durante los últimos años has cambiado de trabajo, empresas, o has tenido periodos de desempleo, conviene revisar qué años se cuentan y cómo se promedian. Una base reguladora alta se traduce, casi siempre, en una pensión inicial más robusta.
Periodo de cómputo: qué años entran y cuáles no
El periodo de cómputo es el bloque de tiempo que se usa para calcular la base reguladora. No todos los años cuentan por igual: pueden excluirse años en los que no cotizaste, o incluirse años de aportaciones intermitentes. Además, hay supuestos como periodos de maternidad, incapacidad temporal o incluso cambios de régimen que pueden modificar el periodo de cómputo. Entender qué años suman te ayuda a estimar más fielmente tu pensión real y a detectar oportunidades para optimizarla, por ejemplo reduciendo el periodo de cálculo si corresponde, o planificando exposiciones de empleo que te permitan mejorar tu base reguladora sin perder estabilidad laboral.
Coeficientes y límites: cómo la edad y las condiciones cambian el importe
El importe de la pensión no es una simple multiplicación de la base reguladora por una tasa fija. En muchos sistemas se aplican coeficientes reductores que dependen de la edad a la que te jubilas, el número de años cotizados y, a veces, el tipo de pensión (regular, anticipada, parcial, etc.). Por ejemplo, si te jubilas antes de la edad legal, la pensión puede verse reducida por coeficientes que se aplican mes a mes. Por otro lado, si esperas hasta una edad más avanzada dentro de tu sistema, puede haber bonus o incrementos. Es crucial entender estos coeficientes para evitar sorpresas a mitad del camino.
Jubilación parcial, anticipada y otros modos de cobro
No siempre hay que jubilarse a la edad típica. En muchos sistemas existen modalidades de jubilación parcial, jubilación anticipada voluntaria o forzosa, o incluso escenarios de compatibilidad con trabajo. Cada modalidad tiene reglas propias sobre el cómputo, la base reguladora y el total que se puede recibir. Explorar estas opciones puede darte flexibilidad si te interesa combinar trabajo y descanso, o si prefieres adelantar tu pensión por razones personales. Comprender estas alternativas te ayuda a tomar decisiones informadas sin renunciar a la seguridad futura.
Pasos prácticos para calcular tu pensión paso a paso (guía operativa)
Paso 1: Reúne tus datos de cotización y tu historial laboral
Antes de poner números, organiza tus fuentes. Recopila las nóminas, las bases de cotización y las fechas de empleo, además de cualquier periodo de incapacidad o de maternidad/paternidad que pueda contar como cotizado. Si ya tienes un informe de vida laboral, guárdalo a mano. Este documento es oro puro: te dice exactamente cuántos años cuentas, qué bases se aplican y en qué periodo de cómputo se basan. Si te falta alguna información, consulta a la seguridad social o al organismo correspondiente para completarla. La precisión aquí evita sorpresas en la segunda mitad del camino.
Paso 2: Calcula o verifica tu base reguladora
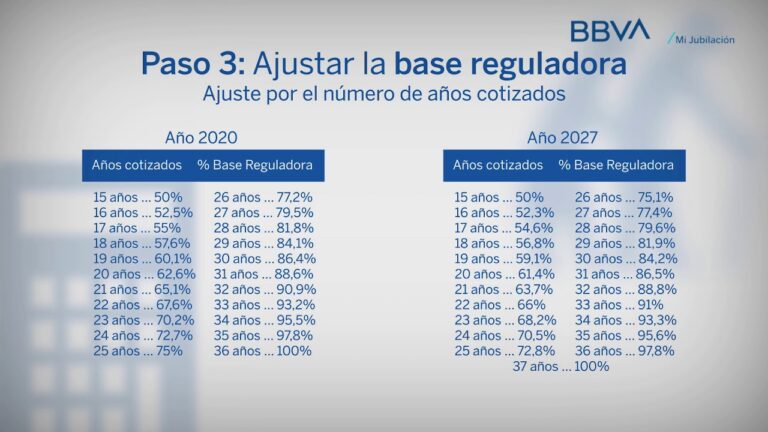
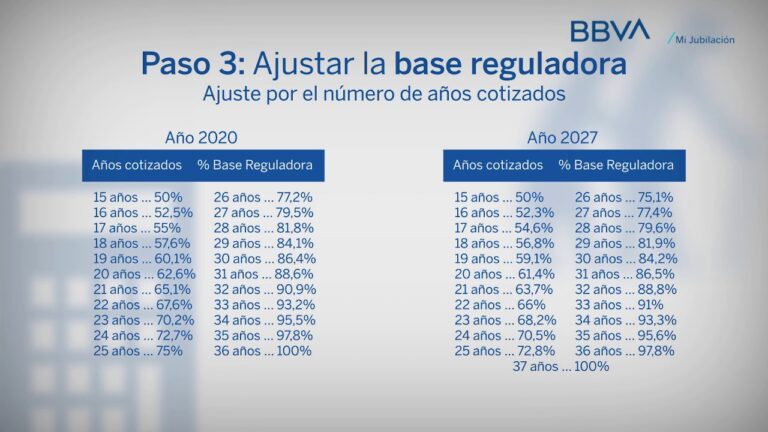
Con tus años y bases a mano, calcula la media siguiendo la normativa que aplique a tu país o sistema. En muchos casos, se toma la media de las bases de cotización de los últimos 240 meses (diez años) o de un periodo más amplio, dependiendo del marco legal vigente. Si tienes cambios de empleo, utiliza el periodo de cómputo correcto para cada tramo y, si es posible, simula diferentes escenarios: ¿qué pasaría si trabajas un par de años más? ¿Y si te jubilas antes? Estas simulaciones te dan una idea de la sensibilidad de tu base reguladora ante distintos años de cotización y niveles salariales.
Paso 3: Aplica los coeficientes y determina la pensión bruta
Una vez tengas la base reguladora, aplícala a la tasa de sustitución o coeficientes correspondiente para obtener la pensión bruta. Este paso es directo, pero es común que haya variaciones según la edad de jubilación, el tipo de pensión y la normativa vigente. Si te jubilas de forma anticipada, el coeficiente suele reducir la pensión de forma progresiva; si, por el contrario, esperas una edad más alta, podrías ver incrementos. Es útil hacer varios escenarios: jubilación a la edad mínima, a la edad de cobertura total, o con periodos de transición. Así ves de forma tangible cuánto cambia la cifra final y si vale la pena ajustar tu fecha de jubilación, dentro de lo posible.
Paso 4: Restan impuestos, tasas y complementos
La pensión bruta no es lo que recibes en la cuenta. A partir de la cifra bruta, hay descuentos fiscales, cotizaciones a la seguridad social (si corresponde en tu sistema), y posibles complementos por hijos, discapacidad u otros conceptos. En algunos países existen reducciones por bajos ingresos o por situaciones familiares, y en otros hay complementos específicos para colectivos determinados. Este es el último filtro antes de ver la pensión neta que llegarás a cobrar cada mes. No subestimes este paso: pequeños cambios en deducciones o en el tipo impositivo pueden hacer una diferencia considerable a lo largo de años.
Paso 5: Revisa, valida y compara con tu realidad
Una vez calculado, compara la cifra estimada con informes oficiales, simuladores en línea y, si es posible, con asesoría profesional. Las cifras deben cuadrar con tus últimos recibos y con los informes de vida laboral. Si hay discrepancias, investiga, pregunta, y solicita correcciones. Este paso evita que una cifra te lleve a errores de planificación años después. Recuerda que la estimación debe ajustarse a cada nuevo cambio: aumento de salario, cambios de empleo, pérdidas de años de cotización, o cambios normativos pueden mover tu resultado final.
Factores que pueden cambiar tu pensión: qué vigilar en el día a día
La edad de jubilación: cuánto más esperes, mejor suele ser la pensión
En muchos sistemas, cada año que retrasas la jubilación puede aumentar tu pensión mensual durante toda la vida. Es como posponer la siesta: la energía que ahorras ahora se traduce en una compensación posterior. Pero no es una regla universal; depende de si el incremento por año de retraso compensa los años de vida laboral que te quedan. Haz números antes de decidir. ¿Qué te convenía hace cinco años? ¿Qué te conviene ahora?
Período de cotización y años trabajados
Entre más años cotizados, mayor suele ser la base reguladora y, por ende, la pensión. Si has tenido periodos de empleo intermitentes, desempleo o trabajos a tiempo parcial, mira si hay maneras de rellenar esos huecos o de prolongar el periodo de cotización de forma estratégica. A veces, trabajar unos años extra o mantener una actividad compatible puede marcar la diferencia en la cuantía final.
Riesgos laborales y cambios de carrera
Una transición entre carreras o cambios en la intensidad de tus ingresos puede afectar tu base reguladora. Si tu salario más alto ocurrió en un periodo corto y luego bajó, la media podría exigir un análisis cuidadoso para saber cuánto pesa ese pico en el cómputo total. En otras palabras, el gráfico de tus ingresos a lo largo del tiempo determina en buena medida el paisaje final de tu pensión.
Altas y bajas fiscales, deducciones y complementos
La legislación fiscal y de seguridad social cambia con el tiempo. A veces surgen deducciones por circunstancias familiares, por discapacidad, por cargas familiares o por necesidades especiales. Mantente informado y aprovecha estos cambios cuando te correspondan. Un pequeño ajuste en tu situación fiscal puede traducirse en más neto en tu pensión cada mes, o en una mayor base para cálculos futuros.
Erros comunes que suelen disparar sorpresas y cómo evitarlos
- No verificar el periodo de cómputo real y basar el cálculo en impresiones antiguas.
- Olvidar periodos de incapacidad, maternidad/paternidad o desempleo que también pueden cotizar.
- Ignorar posibles coeficientes de reducción por jubilación anticipada o beneficios por esperar más años.
- No contemplar cambios de normativa que afecten la base reguladora o las tasas de sustitución.
- Riesgo de errores en la vida laboral: datos mal registrados o datos faltantes en informes oficiales.
La manera de evitar estos errores es sencilla pero poderosa: mantener actualizados tus datos, solicitar copias oficiales de tu vida laboral, y hacer simulaciones periódicas cada vez que cambie tu situación laboral o fiscal. Es como revisar un presupuesto familiar en cada ciclo de facturas: cuanto antes detectes una discrepancia, menos doloroso será solucionarlo después.
Cómo maximizar tu pensión: estrategias prácticas para el día a día
Planifica tu carrera para optimizar el periodo de cómputo
Piensa en tu historial laboral como una paleta: cada color representa un periodo de cotización. Si puedes, estructura tu trayectoria para que los periodos relevantes queden dentro del cómputo prioritario y evita lujos que no sumen al final. Si tienes oportunidades de convertir horas extra o cargos de mayor remuneración en bases de cotización altas durante años clave, podría traducirse en una base reguladora más sólida.
Ajusta tus aportaciones y aprovecha planes de pensiones complementarios
No pongas todos los huevos en la misma cesta. Los planes de pensiones complementarios y otras soluciones de ahorro para la jubilación pueden actuar como colchón cuando la pensión pública no cubre todas tus necesidades. Evalúa comisiones, rentabilidad a largo plazo y liquidez. Si tu objetivo es sostener un nivel de vida similar tras jubilarte, estos instrumentos pueden ser aliados poderosos, siempre dentro de una planificación fiscal adecuada.
Anticipación y flexibilidad: la clave está en la información
La anticipación te da poder. A veces un año extra de trabajo con un salario razonable puede valer más que todo un año de ahorro en la pensión si la regulación te devuelve una mayor base reguladora y una pensión más estable. Mantente curioso: ¿qué pasa si te jubilas un año después? ¿Qué cambios de carrera podrían favorecerte en términos de cotización?
Casos prácticos: ejemplos para ilustrar conceptos clave
Ejemplo 1: María, con carrera estable y crecimiento gradual
María ha trabajado 34 años, con una base reguladora que ha ido aumentando de forma constante. En los últimos diez años, sus bases han sido altas debido a promociones y cambios de empleo en empresas con salarios elevados. Si decide jubilarse a la edad legal, su pensión podría acercarse al 80% de su base reguladora, con incrementos por años de servicio. Si decide esperar un poco más, la pensión podría subir, pero la vida de trabajo adicional debe analizarse frente a sus planes personales y la esperanza de vida media.
Ejemplo 2: José, carrera fragmentada y periodos de desempleo
José cambió de sector varias veces y tuvo periodos de desempleo. El periodo de cómputo que tenga mayor peso suele ser clave para su base reguladora. Si logra completar más años cotizados en un tramo reciente, podría compensar años con menor cotización. Aquí la estrategia podría ser mantener empleo estable durante algunos años más o, si las condiciones permiten, completar aportaciones a través de planes complementarios para reforzar la base reguladora final.
Ejemplo 3: Ana, jubilación anticipada y coeficientes
Ana quiere jubilarse antes de la edad pactada. Su sistema aplica coeficientes reductores para las jubilaciones anticipadas. Aunque la pensión inicial sería menor, podría haber estabilidad si sus ingresos y su salud le permiten permanecer activa por más tiempo. Este caso ilustra la necesidad de hacer proyecciones riguras y no asumir que “cuanto antes, mejor” sin evaluar el costo financiero a largo plazo.
Preguntas frecuentes (FAQs) únicas y útiles
- ¿Qué pasa si mi vida laboral contiene periodos de trabajo en distintos países? – Revisa las reglas de coordinación de pensiones internacionales y cómo se computan los años de cotización para evitar perder derechos adquiridos.
- ¿Es posible obtener una pensión mínima garantizada si mis ingresos han sido bajos? – Muchos sistemas contemplan mínimos, complementos o ayudas que pueden activar según la situación familiar, los ingresos familiares y la discapacidad. Consulta las condiciones en tu normativa local.
- ¿Cómo influyen las reformas de pensiones futuras en mi estimación actual? – Las reformas pueden cambiar bases reguladoras, edades de jubilación y coeficientes. Mantente informado y revisa tus cálculos cada vez que haya cambios legislativos.
- ¿Qué efecto tiene trabajar a tiempo parcial en la pensión? – Puede reducir temporalmente tu base reguladora dependiendo de cómo se computen las bases en tus periodos parciales. Sin embargo, un plan a largo plazo podría permitirte acumular una base más sólida para el futuro.
- ¿Debería usar simuladores en línea o buscar asesoría profesional? – Los simuladores son útiles para ver escenarios, pero la asesoría profesional puede aclarar particularidades de tu caso (por ejemplo, periodos de maternidad/paternidad, incapacidades o regímenes especiales).
- ¿Qué hago si detecto discrepancias en mi vida laboral? – Reclama de inmediato ante la seguridad social u organismo pertinente, solicita copias y ejemplos de cómo se calculó la base reguladora, y corrige cualquier error para que tu estimación futura sea fiable.
En resumen, calcular tu pensión de jubilación no es una tarea de un día, sino un proceso de seguimiento y ajuste continuo. Tu objetivo no es solo saber cuánto vas a recibir, sino entender qué decisiones hoy pueden mejorar tu seguridad mañana. Piensa en ello como una mezcla de estrategia financiera, planificación de carrera y cuidado de tu bienestar personal a largo plazo. Si te organizas con tus datos, haces simulaciones realistas y consideras las distintas modalidades de cobro, tendrás la llave para gestionar mejor lo que te espera al final de la vida laboral activa.
Consolidemos el plan: checklist final para que no se te vaya de la cabeza
- Obtén tu vida laboral actualizada y revisa cada año de cotización que cuenta para el periodo de cómputo.
- Calcula la base reguladora utilizando el periodo correcto y compara con diferentes escenarios de jubilación.
- Analiza los coeficientes de jubilación anticipada versus la opción de esperar más años.
- Evalúa planes de pensiones complementarios y su impacto fiscal para optimizar tu red de seguridad.
- Revisa cada año posibles cambios legales que afecten tu pensión y ajusta tus planes si es necesario.
¿Quieres un apoyo más práctico para tu caso concreto? Si me das datos como tu edad actual, años de cotización, salario promedio y el país en el que resides, puedo ayudarte a crear un borrador de estimación con escenarios realistas y explicarte qué instrumentos podrían optimizar tu plan de jubilación. ¿Qué duda te gustaría resolver primero: la edad de jubilación ideal para ti, o cuánto podría aumentar tu pensión si trabajas un par de años más?