Cómo se calcula la pensión: guía completa para saber cuánto cobrar y qué factores influyen
Cómo se calcula la pensión: guía completa para saber cuánto cobrar y qué factores influyen
Encabezado relacionado: Factores clave que determinan el monto de la pensión y cómo interpretarlos
Entender la pensión: qué es y por qué te afecta
Una pensión no es un solo número fijo; es el resultado de un conjunto de decisiones, normativas y circunstancias personales. Piensa en ella como un pastel que se hornea con varias recetas: la cantidad de tiempo que trabajaste, cuánto cotizaste, a qué edad te jubilas, y si tienes ingresos complementarios. En muchos países, la pensión pública se calcula a partir de la base de cotización y de años de aportación, con ajustes por la edad de jubilación y, a veces, por la esperanza de vida. Todo esto suena técnico, ¿verdad? Pero cuando lo desglosamos, se vuelve más manejable. No es magia; es matemática con rostro humano, y sí, puedes influir en el resultado con decisiones informadas a lo largo de tu vida laboral.
Antes de entrar en números y fórmulas, pregúntate: ¿cuándo quiero jubilarme? ¿qué ganas con trabajar más años? ¿qué pasa si reduzco mi jornada ahora para seguir cotizando más tarde? Las respuestas te servirán para entender tu posible pensión y planificar mejor tu futuro. En este recorrido te acompaño paso a paso para que puedas estimar cuánto podrías recibir y qué factores influyen, incluso si aún eres joven o si ya estás cerca de la edad de jubilación.
Guía paso a paso para calcular tu pensión
Paso 1: Identifica tu base de cotización y años de aportación
La base de cotización es, a grandes rasgos, el promedio de tus ingresos durante un periodo determinado que se utiliza para calcular la pensión. Cuanto mayor sea la base sobre la que has contribuido, mayor suele ser la pensión. Pero ojo: no todo depende solo de cuánto has ganado; también cuenta cuánto tiempo has cotizado. Los sistemas de pensiones suelen exigir cierta cantidad de años de aportación para tener derecho a la prestación y para alcanzar montos completos. Si has tenido periodos sin cotizar por enfermedad, desempleo o maternidad, esos años pueden o no sumarse al cómputo total, según la normativa de tu país.
Si estás en etapas tempranas de tu carrera, ahora es el momento de pensar en hábitos que te favorezcan a largo plazo: trabajar en empleos formales, revisar tu historial de cotización y, si es posible, complementar con planes de ahorro. Una buena base de cotización suele implicar ingresos estables y una trayectoria laboral continua, pero cada sistema tiene sus particularidades. En cualquier caso, es útil empezar a documentarte desde ya: consulta tu informe de vida laboral, identifica periodos no cotizados y toma nota de cuánto tiempo te falta para completar los años requeridos.
Paso 2: Determina la edad de jubilación que planeas y su impacto
La edad a la que decidas retirarte tiene un papel clave. En muchos lugares, la pensión se calcula con un coeficiente que se aplica en función de la edad de jubilación elegida. Jubilándote antes de la edad legal puede reducir tu pensión de forma significativa, mientras que posponerla puede aumentarla, aunque el incremento tenga un tope y dependa de la normativa vigente. Es como una escalera: cada peldaño de la edad de jubilación puede subir o bajar tu pago mensual de manera proporcional a las reglas del sistema.
Para entender mejor, imagina que la pensión es un neumático que se infla a lo largo de los años de contribución y se desinfla si te jubilas temprano. Si esperas, el motor de la subida puede ser más potente. Pero no te conviene retrasarte si no tienes seguridad de que seguirás trabajando o si no puedes permitírtelo por motivos personales. Por eso, evalúa tu situación familiar, tu salud, y tus planes de vida junto con las proyecciones de ingresos futuros antes de decidir la fecha de jubilación.
Paso 3: Aplica coeficientes reductores y topes
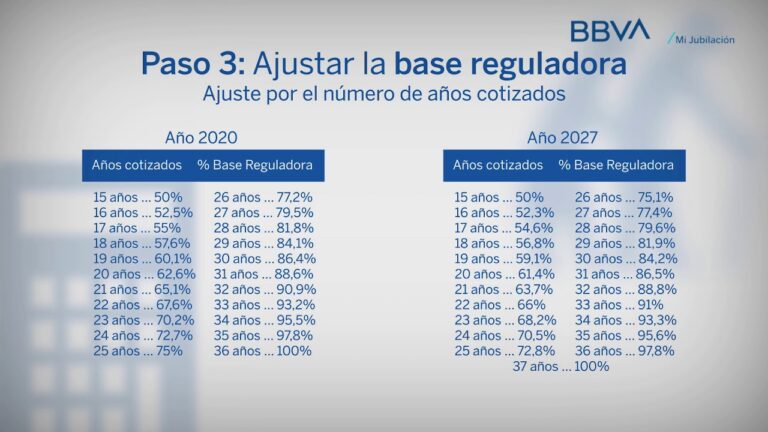
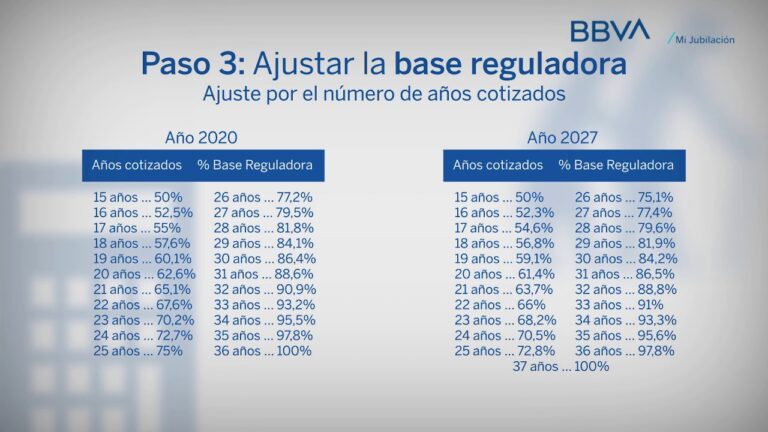
Cuando calculas la pensión, muchos sistemas aplican coeficientes por edad de jubilación y por años de aportación. Estos coeficientes ajustan el monto final: jubilizaciones anticipadas suelen implicar reducciones, mientras que esperar puede incrementar la prestación. También existen topes, que son límites mínimos o máximos sobre las prestaciones o sobre la base de cálculo. Conocer estos coeficientes te permitirá estimar cuánto podría cambiar tu pensión si cambias la edad de jubilación o si aportas más años a lo largo de tu vida laboral.
Es crucial entender que estos coeficientes no funcionan de forma lineal en todos los casos. En algunos sistemas, cada año adicional de aportación o cada año de retraso en la jubilación puede suponer pequeños incrementos acumulativos que, a la larga, se traducen en mejoras notables. En otros, la ganancia puede ser más contenida. La clave es hacer las cuentas con las reglas vigentes en tu país y, si es posible, con proyecciones a diferentes escenarios (jubilación a los 60, a los 65, a los 67, etc.).
Paso 4: Considera la pensión complementaria y otras fuentes
La pensión pública rara vez es la única fuente de ingreso para la jubilación. Muchas personas complementan con planes de pensiones privados, fondos de ahorro, inversiones o rentas de bienes. Si ya tienes un plan de pensiones privado, es importante que entiendas cómo se integra con la pensión pública: qué porcentaje cubre, si hay penalizaciones por rescates anticipados, o si existen beneficios fiscales. Además, no subestimes ingresos pasivos como alquileres o dividendos si están bien gestionados. Hacer una estimación holística te dará una visión más realista de tu situación financiera en la jubilación y te permitirá tomar decisiones informadas hoy.
Para empezar, haz una lista de tus posibles fuentes de ingreso en la jubilación: pensión pública, plan de empleo (si tu empresa ofrece uno), planes personales de ahorro, inversiones y cualquier ingreso adicional. Luego, compara estos montos estimados con el gasto futuro esperado: vivienda, salud, transporte, ocio y contingencias. Si hay un desfase, ya sabes dónde considerar aumentar aportes, reducir deudas o ajustar tu estilo de vida para evitar sorpresas.
Paso 5: Evalúa la opción de retrasar la jubilación
Retrasar la jubilación no solo retrasa el momento de dejar de trabajar; también puede traducirse en un aumento de la pensión. Este efecto puede ser especialmente notable si tu sistema recompensa los años de aportación y la edad de jubilación se acerca a los supuestos máximos. Pero no todo es matemático: también debes considerar tu salud, tus ganas de seguir trabajando, el entorno laboral y las oportunidades de empleo para personas mayores. Si te sientes capaz y encuentras un trabajo significativo, posponer la jubilación puede ser una buena jugada para mejorar tu seguridad financiera futura. En cambio, si tu entorno de trabajo es estresante o si la disponibilidad de empleo decrece con la edad, puede que no valga la pena forzarlo.
Otra forma de pensar en ello es con la metáfora de una suscripción: si pagas durante más años, a veces obtienes beneficios adicionales al final. Pero si la suscripción te genera cansancio, quizá prefieras recortar un poco y disfrutar más el presente. En definitiva, la decisión debe tomarse tras evaluar tu salud, tu satisfacción laboral y tus metas personales, junto con las proyecciones reales de ingresos futuros.
Paso 6: Haz simulaciones con herramientas oficiales
Hoy en día existen herramientas en línea, calculadoras y simuladores proporcionados por las instituciones de seguridad social o de pensiones de cada país. Estas herramientas te permiten ingresar tu historial de cotización, tu edad, tu base de ingresos y otros factores para obtener una estimación de tu pensión. Aunque las simulaciones no sustituyen a un asesor, son un buen punto de partida. Úsalas para comparar escenarios: jubilarte a los 62 años frente a los 67, por ejemplo, o ver cómo impacta un periodo de autocuidado o de reducción de jornada. Guárdalas y actualízalas cada año o cada vez que cambien tus ingresos o tu situación laboral. Esto te da una visión dinámica de tu progreso.
Riesgos, particularidades y valores prácticos a considerar
Ajustes por cambios normativos y periodos de transición
Las leyes de pensiones suelen cambiar, a veces por reformas fiscales, demográficas o presupuestarias. Un año puedes encontrarte con un coeficiente ligeramente distinto o con nuevos topes. Por eso, es vital revisar al menos una vez al año las actualizaciones oficiales. Mantén un registro de tus aportes y de las comunicaciones de la seguridad social o del organismo responsable para evitar sorpresas cuando llegue el momento de la jubilación.
La importancia de empezar temprano y mantener la constancia
La diferencia entre empezar a cotizar en tus primeros años de trabajo y hacerlo más tarde puede ser enorme. Así como una planta necesita agua constante, una pensión se beneficia de aportes sostenidos en el tiempo. Si ya tienes una trayectoria larga, quizá puedas afinar con planes complementarios o estrategias de optimización de impuestos. Si estás empezando, considera esto como una carrera de fondo: cada año cuenta, y cada euro que aportes hoy podría traducirse en una pensión más holgada mañana.
Cómo organizar tu información y hacer un plan práctico
Organiza tus datos personales y tu historial de cotización
Haz un inventario de:
- Años cotizados y periodos de inactividad (empleos, maternidad/paternidad, desempleo).
- Base de cotización promedio en los años relevantes para la pensión.
- Edad actual y edad objetivo de jubilación.
- Ingresos esperados y posibles fuentes de ingresos adicionales (planes privados, rentas, inversiones).
Con estos datos, puedes hacer estimaciones simples y empezar a preguntar a tu entidad de pensiones sobre las reglas específicas que se aplican a tu caso. Recuerda: la claridad hoy te ahorra incertidumbres mañana.
Planifica metas intermedias y revisiones periódicas
Establece pequeños hitos: incrementos de aportes cada año, revisión de tu plan de pensiones privado, o la decisión de mantener o reducir la jornada laboral en ciertos momentos. Programa recordatorios anuales para revisar tu situación, actualizar tus estimaciones y ajustar tu plan si es necesario. Una revisión anual no es excesiva; es una forma inteligente de mantener el control y evitar que las cosas se salgan de tu mano.
Consejos prácticos para maximizar tu pensión sin perder ritmo de vida
Equilibrio entre gasto y ahorro
La jubilación ideal combina un nivel de consumo razonable con una disciplina de ahorro. Si gastas menos y ahorras más mientras trabajas, tendrás una base más sólida para cuando dejes de trabajar. Aprende a distinguir entre gastos necesarios y caprichos. A veces, pequeños cambios en hábitos diarios —como preparar comida en casa, reducir suscripciones que no utilizas o renegociar servicios— pueden liberar recursos para invertir en tu futuro.
Invierte de forma inteligente y diversificada
La diversificación de tu patrimonio puede ayudarte a complementar la pensión pública. Considera planes de pensiones privados, fondos de inversión, bienes raíces o negocios que generen ingresos pasivos. No olvides evaluar el riesgo, la liquidez, y la fiscalidad de cada opción. Si no estás cómodo gestionando inversiones por tu cuenta, busca asesoría financiera independiente. Un plan bien estructurado puede marcar la diferencia entre vivir con sobras o con estrechez en la jubilación.
Cuida tu salud y tu capacidad de trabajo
La salud influye directamente en tu capacidad para seguir cotizando y en la calidad de tu vida durante la jubilación. Mantén hábitos saludables, haz ejercicio, cuida la alimentación y haz revisiones médicas preventivas. Si tu salud te limita para trabajar, considera modalidades flexibles de empleo o planes de transición. A veces, un cambio suave en el trabajo puede ampliar el tiempo de aportación sin sacrificar tu bienestar.
Herramientas y recursos útiles para información fiable
Dónde consultar y a qué acudir
Busca información en las páginas oficiales de seguridad social o de pensiones de tu país. Lee guías, menús de preguntas frecuentes y, si es posible, solicita una cita con un asesor para revisar tu caso concreto. Evita depender de foros o suposiciones; la pensión es un tema de regulaciones y condiciones específicas que cambian con frecuencia.
Preguntas frecuentes
- ¿Qué pasa si he trabajado en varios países? En muchos sistemas, tendrás que sumar cotizaciones de diferentes regímenes mediante acuerdos bilaterales o europeos para obtener una pensión coherente. Consulta con la entidad correspondiente para entender las reglas de convalidación de periodos y reconocimiento de aportaciones.
- ¿La pensión puede quedar reducida si trabajas a tiempo parcial durante la jubilación? En algunos sistemas, sí, puede haber compatibilidades o límites. Averigua si existe una prestación reducida por trabajar después de jubilarte y cuál sería la cuantía en tu caso concreto.
- ¿Qué pasa si no llego al mínimo de años de aportación? Muchos países requieren un mínimo de años para tener derecho a una pensión básica o para evitar reducciones importantes. Si te aproximas a esa cifra, investiga posibles periodos de cotización contiguos o medidas transitorias que permitan completar los años necesarios.
- ¿Cómo influyen las pensiones privadas en la jubilación? Las pensiones privadas pueden complementar la renta pública y, en algunos casos, ofrecen ventajas fiscales. Es útil compararlas entre sí y con la previsión pública para una visión global de tu jubilación.
- ¿Con qué frecuencia debo revisar mi estimación de pensión? Idealmente, al menos una vez al año o cada vez que cambie tu situación laboral, ingresos, o cuando haya reformas relevantes. Mantén tus datos actualizados y ajusta tus metas según corresponda.
- ¿Qué debo hacer si mi situación cambia drásticamente (salario alto, descenso de ingresos, cambio de país)? Actualiza tus cifras en los simuladores oficiales, verifica las reglas aplicables y, si es necesario, busca asesoría profesional para ajustar tu plan de pensiones y ahorro.