Tabla para calcular las pensiones en España: guía completa y calculadoras actualizadas
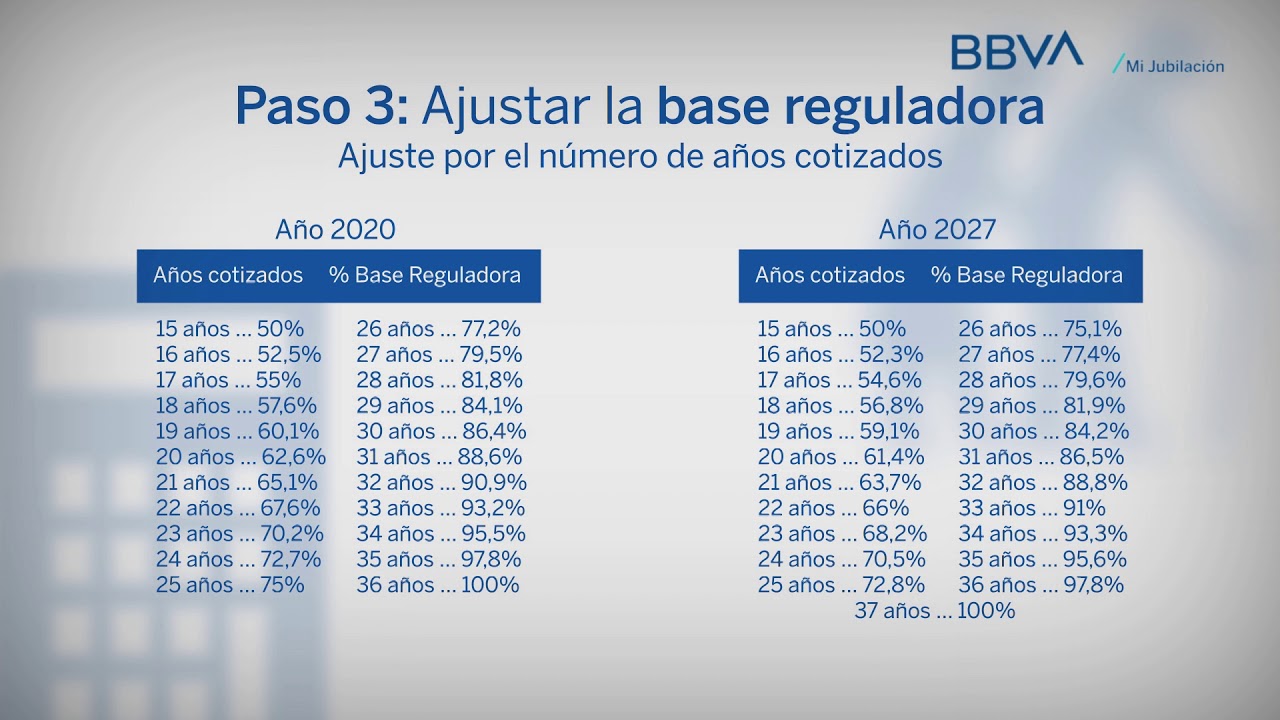
Tabla para calcular las pensiones en España: guía completa y calculadoras actualizadas
Guía esencial para entender tu pensión en España
Calcular cuánto vas a cobrar de pensión, ya sea de jubilación, viudedad, orfandad o incapacidad, puede parecer un laberinto de números y términos extraños. Pero no tiene por qué ser un rompecabezas irresoluble. Imagina que te enfrentas a una caja de herramientas: cada herramienta tiene un uso concreto y, si la seleccionas bien, te permite montar un cuadro claro de lo que recibirás cuando llegue el momento. En este artículo, te voy a guiar paso a paso, en un tono directo y cercano, para que entiendas qué factores influyen en la pensión en España y cómo usar calculadoras fiables para hacer estimaciones realistas. ¿Te has planteado alguna vez cuánto podría subir o bajar tu pensión si trabajas un año más o si te retrasas un poco en la jubilación? Si la respuesta es sí, estás en el lugar adecuado.
Primero, piensa en la pensión como un rendimiento futuro basado en tu historial laboral: cuánto has cotizado, cuánto ganabas en los años de mayor cotización y a qué edad decides cobrarla. No es magia; es contabilidad de tu vida laboral convertida en una cifra mensual o anual. Por eso necesitamos construir una base sólida: qué es la base reguladora, cuántos años de cotización tienes, y qué edad de jubilación te interesa. A partir de ahí, las calculadoras te permiten simular escenarios: jubilarte a los 63, a los 67, o incluso más tarde; con o sin compatibilidades; con posibles reducciones si te jubilas antes; y con componentes de viudedad o incapacidad si corresponde. Vamos con ello, paso a paso, para que puedas tomar decisiones informadas sin depender de la intuición.
Sección 1: ¿Qué influye en la pensión en España?
H2: Factores clave que determinan la cuantía de tu pensión
La realidad es que hay varios ingredientes que intervienen a la hora de calcular una pensión en España. Si lo ves como una receta, cada componente aporta sabor y color, y si faltara alguno, el resultado no sería igual. Empecemos por los fundamentales:
– Años cotizados y edad de jubilación: cuanto más tiempo has cotizado y más avanzada está tu edad de jubilación, más alta suele ser la pensión. En España, la mayoría de cálculos se basan en años de cotización y en la edad a la que decides jubilarte, porque la ley aplica coeficientes de progresión conforme vas cumpliendo años de cotización y/o retrasando la fecha de cobro.
– Base reguladora: es el promedio de las bases de cotización que se utilizan para calcular la pensión. En España, la base reguladora se toma como la media de las bases de cotización de los últimos años, y ese promedio se usa como punto de partida para la cuantía mensual. Si tus ingresos han sido altos en la última etapa de tu vida laboral, la base reguladora suele ser mayor, y con ello, la pensión también.
– Tipo de pensión: no todas las pensiones son iguales. Además de la jubilación, existen prestaciones por incapacidad, viudedad, orfandad y alimentos. Cada una tiene reglas propias de cálculo. Por ejemplo, la pensión de viudedad se determina con criterios diferentes a los de jubilación, y puede depender de la situación económica del otro cónyuge, entre otros factores.
– Situación personal y familiar: si hay situaciones especiales (p). ej., reconocimientos por discapacidad, cargas familiares, periodos de cuidado de hijos o familiares, también pueden modular el importe o la duración de la prestación.
– Variaciones regulatorias: la legislación de pensiones cambia con el tiempo. Las reformas pueden modificar el número de años necesarios, los porcentajes aplicables o la forma de calcular la base reguladora. Por eso es crucial mantenerse al día con las actualizaciones oficiales y usar calculadoras actualizadas que reflejen la normativa vigente.
– Fechas y escenarios de cobro: la decisión de jubilarse anticipadamente, de forma progresiva o de postergar la jubilación puede afectar de forma significativa el importe final. En general, jubilarse más tarde suele suponer una pensión mayor, pero hay que sopesar la pérdida de ingresos durante el periodo de vida activo y el rendimiento de otras opciones de ahorro o inversión.
H2: Conceptos básicos que conviene entender
– Base reguladora: no es la pensión en sí; es la base sobre la que se aplica el porcentaje definitivo. Es una media de las bases de cotización durante un periodo determinado (habitualmente los últimos años de cotización).
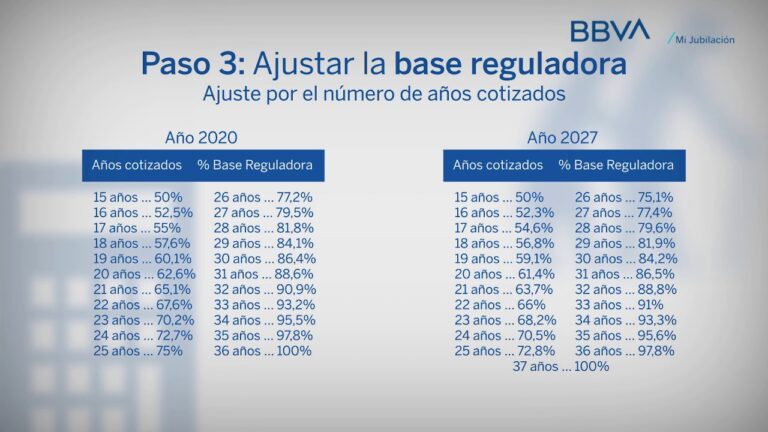
– Porcentajes y coeficientes: la cuantía que obtendrás se obtiene aplicando un porcentaje a la base reguladora. Este porcentaje depende de años de cotización y, en algunos casos, de la edad de jubilación. Si te jubilas antes de la edad legal, puede haber reducciones; si te jubilas más tarde, las reducciones pueden desaparecer o transformarse en incrementos.
– Rendimiento complementario: además de la pensión base, algunas personas pueden complementar sus ingresos a través de pensiones de viudedad o de incapacidad, o a través de planes de pensiones privados. Estos componentes no sustituyen la pensión pública, pero pueden mejorar la situación global.
H2: La trayectoria laboral y su impacto
Si estás en la fase de planificación, no está de más hacer un ejercicio mental de “escenarios”:
– ¿Qué pasaría si trabajas dos años más y te jubilas después? Es probable que la base reguladora crezca por la mejora de tus bases de cotización y la duración adicional de tu vida laboral.
– ¿Qué pasa si te jubilas a los 63 años? En general, la cuantía podría ser menor que si te jubilas a los 67 o más, debido a los coeficientes de reducción por jubilación anticipada.
– ¿Qué ocurre si pierdes años de cotización? Cada año perdido reduce la base reguladora y, en consecuencia, la pensión. Mantener una continuidad laboral sólida es una buena manera de impedir pérdidas acumulativas.
Sección 2: Conceptos y cálculo práctico
H2: Cómo se configura la base reguladora y el porcentaje de la pensión
– Base reguladora: se elige un periodo de referencia (más comúnmente los últimos 25 años de cotización) para calcular una media. Si no tienes 25 años de cotización, se utilizan los años que tengas.
– Porcentaje de la pensión: a partir de la base reguladora, se aplica un porcentaje que depende de cuántos años de cotización acumules y de tu edad de jubilación. En la práctica, este porcentaje se determina a través de tablas oficiales que ajustan cada año conforme a las reformas.
H3: Ejemplo simplificado para entender la idea
Imagina que tienes una base reguladora de 1,500 euros mensuales tras promediar tus últimos 25 años de cotización. Si, en tu caso, la normativa te permite aplicar un porcentaje de 60% (hipotético), la pensión inicial rondaría los 900 euros mensuales. Si decides trabajar dos años más y aumentar la base reguladora, ese porcentaje podría no cambiar de forma drástica, pero sí la base reguladora sí podría aumentar, elevando la pensión final. Esto es solo una ilustración para darte una idea. Las cifras reales están reguladas por tablas oficiales y varían con el tiempo.
– Otra dimensión a considerar: la jubilación progresiva. En algunas situaciones, la ley permite combinar trabajo y cobro de pensión en un régimen específico, de modo que puedes ir reduciendo o modulando el cobro para transitar hacia una jubilación plena de forma gradual. Esto es útil si te gusta la actividad laboral o si quieres evitar un gran salto en tus ingresos.
H2: Calculadoras actualizadas: cómo sacar el máximo provecho
– Calculadoras oficiales de la Seguridad Social: la Seguridad Social española ofrece herramientas para estimar tu pensión con base en tus datos, y para ver escenarios como la jubilación anticipada o la postergación. Estas calculadoras suelen requerir que introduzcas datos como tus años de cotización, tu base de cotización, la edad actual y la edad a la que quieres jubilarte.
– Calculadoras de terceros: existen plataformas y blogs especializados que ofrecen simuladores. Asegúrate de que estén actualizados a la normativa vigente y de que indiquen la fecha de la última actualización.
– Consejos para usar las calculadoras: prepara tus datos de cotización (número de años, bases de cotización), ten a mano tu fecha de nacimiento y tus posibles escenarios (jubilación a los 63, 65, 67, o más tarde). Realiza varias simulaciones para ver cómo cambian los números en función de cada decisión.
– Lectura crítica de resultados: recuerda que las calculadoras dan estimaciones. Para obtener la cifra definitiva, la Seguridad Social debe revisar tu expediente real y emitir la pensión correspondiente, especialmente si hay cuestiones como reducciones por jubilación anticipada, complementos por maternidad, o situaciones de incapacidad.
H2: Errores comunes al calcular la pensión y cómo evitarlos
– No actualizar datos: si tu expediente no refleja cambios recientes (por ejemplo, un nuevo periodo de cotización o una modificación de la base reguladora), la estimación puede distorsionarse.
– Consultar solo una fuente: depender de una única calculadora puede darte una visión incompleta. Cruza resultados entre la calculadora oficial y otras herramientas confiables para entender el rango probable.
– Subestimar el impacto de la jubilación anticipada: las reducciones por jubilación anticipada pueden ser significativas, y es fácil subestimar su efecto a largo plazo.
– Olvidar las prestaciones complementarias: la jubilación no es la única fuente de ingresos. Considera también las pensiones de viudedad, orfandad, incapacidad y los planes de ahorro privados que puedas tener.
Sección 3: Planificación práctica para el día D
H2: Estrategias para maximizar la pensión a largo plazo
– Mantener cotizaciones continuas: cada año que trabajas y cotizas se suma a tu historial y mejora la base reguladora. Evita periodos de desempleo prolongados si es posible sin solución de continuidad, porque pueden disminuir tu pensión.
– Ahorrar de forma complementaria: planes privados de pensiones, seguros de vida con componente de ahorro o cuentas de inversión para la jubilación pueden ayudar a equilibrar la diferencia entre la pensión pública y el estilo de vida que deseas.
– Jubilación escalonada o parcial: en algunos casos, puedes combinar parte de tu trabajo con una pensión reducida, y luego ir consolidando la jubilación completa. Esto puede ayudarte a ajustar tus ingresos y a reducir el impacto de un salto brusco en la vida diaria.
– Considerar la movilidad laboral y de residencia: si trabajas en el extranjero o en distintos regímenes, la coordinación de cotizaciones puede requerir atención especial. Mantén un registro de tus periodos de cotización en cada país y solicita los certificados necesarios.
– Plan personal de jubilación: más allá de las herramientas oficiales, diseñar un plan personal te permite fijarte metas de ahorro, calendarizar aportaciones y definir un itinerario para alcanzar un objetivo de ingresos más satisfactorio en la jubilación.
H2: Tipos de pensiones y escenarios prácticos
– Jubilación contributiva: la más común para la mayor parte de la gente, basada en las aportaciones realizadas durante la vida laboral.
– Jubilación anticipada: se puede optar antes de la edad legal en determinadas condiciones, generalmente con reducciones en la cuantía. Es crucial estimar si el salario perdido durante el periodo laboral adicional compensa la rebaja futura.
– Jubilación activa o parcial: permite compatibilizar parte de la pensión con una actividad laboral. Esto puede ser conveniente para quienes desean continuar activos y mantener un ritmo de vida cercano al actual.
– Viudedad, orfandad e incapacidad: estas prestaciones suelen requerir condiciones específicas, como la dependencia económica del cónyuge o la existencia de una discapacidad. Comprender cuándo se aplican y cómo se calculan te ayudará a planificar mejor tu protección familiar.
H2: Casos prácticos y escenarios para ilustrar
– Caso A: María, 63 años, 38 años cotizados. Probablemente podría considerar una jubilación anticipada con reducciones, para empezar a disfrutar de ingresos antes. Si decide postergar dos años, podría incrementar la base reguladora y, con ello, la pensión.
– Caso B: Luis, 66 años, 40 años cotizados, con historial estable. Suele ser una candidata natural para la jubilación plena, con una pensión más alta y sin reducciones significativas. Su decisión podría depender de su situación personal y de su deseo de seguir trabajando a tiempo parcial.
– Caso C: Andrea, familia dependiente y un periodo de carestía de empleo en el pasado. Es importante revisar si tiene derecho a otras prestaciones o complementos, y calcular si la continuidad de las cotizaciones o la actualización de bases podría mejorar su situación.
Sección 4: Herramientas y recursos prácticos
H2: Calculadoras útiles y dónde encontrarlas
– Calculadoras oficiales de la Seguridad Social: consulta la página oficial para estimaciones basadas en tu expediente. Son las que mejor se ajustan a la normativa vigente.
– Calculadoras de entidades financieras y blogs especializados: útiles para comparar escenarios, siempre verificando la fecha de la última actualización.
– Documentación necesaria para estimar: certificado de vida laboral, bases de cotización de los últimos años, fecha de nacimiento, y posibles cambios de régimen o de situación personal.
H2: Cómo preparar tu solicitud
– Reúne tus datos: vida laboral, bases de cotización, periodos de cotización, y cualquier reconocimiento de maternidad o discapacidad que pueda afectar ciertos porcentajes.
– Verifica tu situación: si hay periodos sin cotización o periodos en otros regímenes, toma nota para entender posibles ajustes o coeficientes.
– Consulta y compara: realiza varias simulaciones y no te quedes con una única cifra. Considera escenarios optimistas y conservadores para planificar con realismo.
– Planifica con anticipación: cuanto más temprano planifiques, mejor podrás impactar tu pensión. Incluso si faltan años, el conocimiento de los factores de mejora te permiten tomar decisiones más informadas.
H2: Preguntas frecuentes (FAQ) sobre calculadoras de pensiones
– ¿Las cifras que veo en la calculadora oficial son definitivas? No necesariamente. Son estimaciones basadas en datos actuales y en la normativa vigente. La cifra definitiva puede variar cuando se emita la resolución final.
– ¿Qué pasa si hubo periodos de empleo en el extranjero? La coordinación entre regímenes de seguridad social puede afectar tu base reguladora y tu derecho a ciertas pensiones. Es crucial revisar tu historial laboral internacional y, si corresponde, solicitar los certificados de cotización de otros países para integrarlos.
– ¿Puedo combinar trabajo y pensión si me jubilé anticipadamente? En muchos casos, sí, con límites y condiciones específicas. Revisa la normativa para tu caso concreto, porque hay reglas sobre la compatibilidad y los topes de ingresos.
– ¿Qué ocurre si mi base reguladora cambia con el tiempo? En ciertos escenarios, los cambios normativos pueden afectar futuras actualizaciones de la pensión. Mantente informado y utiliza herramientas actualizadas para simular escenarios con la normativa vigente.
– ¿Cómo afectan las prestaciones familiares o de discapacidad a la pensión? Algunas prestaciones pueden modificar la cuantía o la duración de la pensión, dependiendo de la situación personal. Es recomendable consultar con un asesor o la Seguridad Social para entender el impacto en tu caso concreto.
Sección 5: Conclusión y reflexión final
Cuando piensas en tu pensión, no se trata solo de números: se trata de tu vida diaria, de la tranquilidad de saber que puedes seguir cubriendo tus gastos esenciales y de tener la libertad de tomar decisiones sin depender de una incertidumbre constante. Las herramientas modernas te permiten simular escenarios y ver, con claridad, cómo cada año que trabajas o pospones la jubilación modifica tu realidad. Mi consejo es simple: empápate de la información, usa calculadoras fiables, y haz de la planificación una práctica continua. El objetivo no es adivinar el futuro, sino construir un escenario que te permita vivir con la dignidad y tranquilidad que mereces cuando llegue ese momento.
Preguntas finales para ti
– ¿Qué escenario te gustaría comparar primero: jubilarte a los 63 años o a los 67 años? ¿Qué impacto esperas ver en tu base reguladora?
– Si pudieras elegir entre ahorrar de forma adicional o trabajar un año más, ¿qué preferirías y por qué?
– ¿Qué datos te gustaría que incluyéramos en una guía de pensiones para que te resultara más clara y práctica?
– ¿Qué dudas te gustaría resolver con una calculadora específica de tu situación (familiar, laboral, internacional)?
– ¿Qué tan cómodo te sientes con la idea de una jubilación activa o parcial? ¿Te gustaría explorar ese camino en tu planificación?
Este artículo ha intentado darte una visión clara y práctica sobre cómo funciona el cálculo de las pensiones en España, con un enfoque humano y cercano. Si quieres, puedo ayudarte a crear un plan de simulaciones personalizado, paso a paso, usando tus datos reales y tus metas de jubilación. ¿Te gustaría empezar con un escenario concreto que te interese? ¿Qué edad tienes ahora y cuántos años de cotización sumas hasta la fecha? ¿Qué edad de jubilación te gustaría considerar como meta?