Prestación mayores de 52 años: requisitos, beneficios y trámites para solicitarla
Prestación mayores de 52 años: requisitos, beneficios y trámites para solicitarla
Guía rápida de la jubilación anticipada para mayores de 52 años
Qué es la prestación para mayores de 52 años y a quién va dirigida
Imagina que el reloj no se detiene, pero tu carrera sí. A veces, por circunstancias como despidos, reestructuraciones o cambios en el mercado laboral, cumplir años no basta para seguir adelante en el mismo puesto. En esos momentos de incertidumbre, existen mecanismos de protección social pensados para quienes han trabajado a lo largo de décadas y ahora se encuentran en una etapa de transición. La “prestación para mayores de 52 años” es esa especie de compás de espera que, dependiendo del marco legal de tu país, puede permitirte reducir la presión económica mientras te preparas para una salida definitiva del mundo laboral. No es una jubilación cualquiera: no es que te des una palmadita y digas adiós. Es una salida planificada, con condiciones, beneficios y trámites que conviene conocer para no perder oportunidades o derechos adquiridos a lo largo de los años de cotización. Si estás cerca de esa edad, o si tienes a alguien cercano en esa situación, este artículo te acompaña paso a paso para entender qué implica, qué hay que reunir y qué esperar en el proceso.
Requisitos básicos (edad, cotización y circunstancias)
Para empezar, este tipo de prestación no es universal; depende de la normativa de tu país y de tu régimen de seguridad social. En términos generales, se requiere una combinación de tres elementos: edad mínima (en muchos casos alrededor de 52 años o más), un historial de cotización amplio (a menudo 30–35 años o su equivalente en años económicos) y una causa de salida del empleo reconocida por la ley (despido, despido colectivo, finalización de un contrato temporal, renegociación que reduce tu puesto, o cierre de la empresa). Además, suele haber un requisito adicional de haber estado inscrito como demandante de empleo o de haber agotado ciertas prestaciones anteriores. La idea central es que no se trate de una jubilación voluntaria “de la nada”, sino de una salida formal que se ajuste a un marco de protección social para personas con una trayectoria laboral larga. Si tu situación actual no encaja exactamente con estos criterios, no te desanimes: existen variantes y excepciones que pueden aplicar cuando hay reducciones de plantilla, expedientes de regulación de empleo (ERE) u otras situaciones especiales. Lo importante es confirmar los requisitos específicos en tu organismo de seguridad social o en la página oficial de empleo de tu país.
Qué beneficios aporta y qué desventajas conviene considerar
Una de las preguntas clave cuando se piensa en una salida anticipada es: ¿qué gano y qué pierdo? Los beneficios típicos suelen incluir una reducción más suave de la carga económica mientras buscas una nueva situación laboral, una mayor previsión para la jubilación y, en algunos casos, una prima de antigüedad o un complemento por años de servicio. En contrapartida, la desventaja más determinante suele ser la reducción de la cuantía de la pensión en comparación con la jubilación ordinaria, y la posible necesidad de mantener ciertas cargas fiscales o de salud durante un periodo de transición. Es como cuando planeas una ruta de viaje: el objetivo es llegar a tu destino, pero con una ruta que te permita avanzar sin precipitarte ni quedarte fuera del sistema de protección social. Otro punto importante es que la pensión, al ser anticipada, puede estar sujeta a coeficientes reductores por cada año de adelanto respecto a la edad legal de jubilación. Este tipo de coeficientes está diseñado para equilibrar el costo para el sistema y el periodo de disfrute de la pensión. Por eso, antes de tomar una decisión, conviene comparar tres escenarios: continuar trabajando, buscar otra ocupación compatible o acogerse a la prestación anticipada. Pregúntate: ¿cuál es mi realidad laboral actual? ¿Qué necesito cubrir de forma estable en los próximos años? ¿Cómo afectará la decisión a mi pensión a largo plazo?
Documentación y trámites habituales para pedir la prestación
La burocracia siempre está ahí, pero con un poco de organización puede convertirse en una ruta más o menos clara. Los documentos típicos que te suelen pedir incluyen: documento de identidad y NIF o NIE, número de Seguridad Social y certificados de cotización o vida laboral, pruebas de cese de actividad o despido (si aplica), certificación de ingresos y, a veces, informes médicos o de discapacidad si influyen en tu caso. También es común entregar un certificado de inscripción como demandante de empleo o de haber agotado prestaciones previas. En algunos países, te pedirán un informe de empresa o de expediente de regulación de empleo y un nuevo plan de búsqueda activa de empleo si corresponde. El objetivo de este conjunto documental es demostrar que cumples con los requisitos de salida anticipada y que tu historial laboral y económico está suficientemente documentado para calcular la prestación. Si te surgen dudas sobre un documento en particular, pregunta en la oficina de empleo o en el organismo de seguridad social: a veces hay guías descargables, plantillas o checklists que te guían paso a paso para no dejar nada atrás.
Cómo se calcula y qué influye en el importe de la prestación
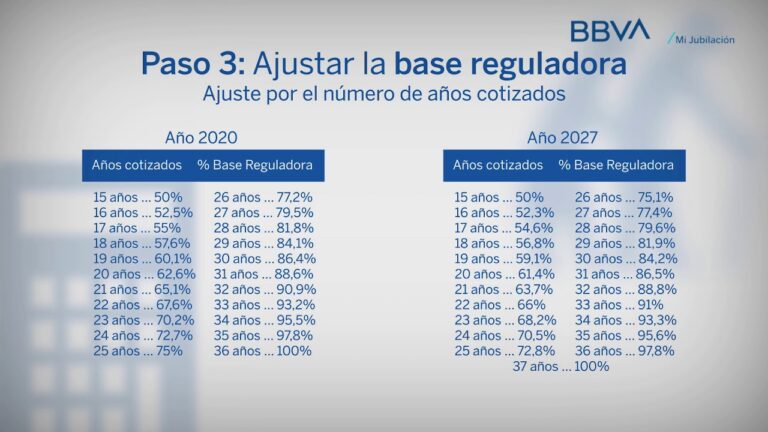
Calcular la cuantía de la prestación para mayores de 52 años no es una simple cuestión de sumar años de trabajo. En general, intervienen factores como la edad de entrada, el total de años cotizados, el salario base de los últimos años y los coeficientes reductores aplicables por adelanto. En muchos sistemas, la idea es que la prestación anticipada cubra una parte de la pérdida que experimentarás al dejar de trabajar, pero con una reducción progresiva respecto a la pensión de jubilación ordinaria. Es como si colocaras una pieza de rompecabezas que encaja con la edad y la historia laboral: la pieza que representa la pensión se ajusta para que el conjunto sea sostenible para el sistema y para ti a largo plazo. Es crucial entender que cuanto más años cotizados, y cuanto más cercana sea la edad de jubilación normal, menor puede ser la reducción en la cuantía final. Por ello conviene hacer simulaciones previas: muchas oficinas de seguridad social ofrecen calculadoras o asesoría para estimar el importe que te correspondería. También es buena idea consultar con un asesor laboral o financiero para comparar escenarios de ingreso y planificar tu transición con realismo.
Proceso paso a paso para solicitar la prestación
Pensar en la solicitud es una cosa; ejecutarla es otra. Vamos a desglosarlo en pasos prácticos para que puedas convertir la idea en una acción concreta en el menor tiempo posible. Paso 1: recopila toda la documentación. Reúne tus DNI, historial laboral, certificados de cotización, certificados de despido (si procede) y cualquier informe adicional que puedas necesitar. Paso 2: verifica los requisitos específicos. Las reglas varían entre países y regímenes. Revisa la edad mínima, los años de cotización y las condiciones de salida laboral. Paso 3: solicita la cita en la oficina de seguridad social o a través de la plataforma digital oficial. En muchos lugares puedes iniciar el trámite en línea; si no, prepara una visita presencial. Paso 4: presenta la documentación y realiza cualquier prueba adicional solicitada (entrevista, comprobaciones de ingresos, etc.). Paso 5: recibe la resolución. Dependiendo del país, el proceso puede tardar semanas o meses. Paso 6: si la resolución es favorable, firma el acuerdo y, si es necesario, acuerda un plan de búsqueda de empleo o un periodo de transición. Paso 7: revisa tu primer recibo de prestación. Comprueba que la cuantía y la fecha de inicio sean las acordadas y, si algo no cuadra, solicita revisión o aclaraciones. Consejos prácticos: guarda copias de todo, toma notas de las fechas y números de expediente, y mantén una libreta personal de dudas para cada visita o llamada. La claridad en cada paso evita sorpresas y promete una experiencia mucho más llevadera.
Casos prácticos y ejemplos de escenarios reales
La teoría es útil, pero ver ejemplos claros te ayuda a entender cómo podría encajar tu situación. Imagina a Marta, 54 años, con 34 años cotizados, en un sector en reestructuración. Marta puede ser elegible para una salida anticipada bajo ciertas condiciones de despido y con una pensión reducida respecto a la jubilación. Su caso podría implicar un cálculo con coeficientes de adelanto, pero a cambio obtiene una red de seguridad durante su transición y tiempo para formarse en una nueva trayectoria profesional. Luego está Luis, de 56 años, con 37 años de cotización, que ha sido despedido por cierre de empresa y tiene un contrato que finaliza. Para él, la vía podría ser más favorable, ya que el contexto de despido podría facilitar requisitos y condiciones más favorables. No todos los casos tienen la misma salida; algunos pueden requerir de periodos de formación, otros de acuerdos de conciliación laboral o de paciencia ante la respuesta de la administración. Aplicar la teoría a estos ejemplos te ayuda a visualizar mejor tu propio camino y a evitar decisiones impulsivas que, a la larga, podrían salir más caras. Si te encuentras en una situación parecida, pregunta a tu asesoría de empleo por simulaciones personalizadas y compara varias rutas posibles en función de tus metas y tus compromisos familiares.
Consejos prácticos para preparar tu solicitud con éxito
Antes de lanzar tu solicitud, conviene hacer una revisión de tu historia laboral para detectar posibles lagunas o anomalías. Lo primero es revisar tu vida laboral y tu historial de cotización para confirmar que tienes los años requeridos. Segundo, aprovecha para ampliar tu formación si la normativa contempla una vía de transición que combine la prestación con un periodo de formación. Tercero, si tienes cargas familiares o de salud, hazlo saber a la oficina correspondiente, porque podrían afectar ciertos aspectos de la gestión o de la cuantía. Cuarto, mantén un registro claro de todas las comunicaciones: fechas de entrega, números de expediente y respuestas recibidas. Quinto, si es posible, consulta con un asesor laboral y, si necesitas, con un planificador financiero. Esto te ayudará a entender el impacto a largo plazo y a evitar sorpresas en la jubilación. Y para mantener el tono humano en este proceso, pregúntate cada semana: ¿qué avances he logrado? ¿qué documentación me falta? ¿qué información nueva ha cambiado el entorno regulatorio desde la última consulta?
Comparativa con otras alternativas de salida laboral
Antes de tomar una decisión, vale la pena comparar la vía de la prestación para mayores de 52 años con otras rutas disponibles. Por ejemplo, la prolongación de la vida laboral mediante un trabajo a tiempo parcial, una formación para reinvención profesional o incluso un plan de emprendimiento puede ser viable para algunas personas. En ciertos casos, la alternativa de una prejubilación voluntaria o una reducción de jornada puede permitir mantener un ingreso suficiente sin renunciar por completo a la continuidad profesional. En otros casos, la opción de pensionarte más tarde podría resultar más favorable si cuentas con años de cotización suficientes para evitar coeficientes reductores significativos. La clave está en estudiar el cuadro completo: cuánto puedes ganar trabajando, cuánto recibiría de pensión, qué plazo de transición te conviene y cómo encaja todo con tus metas familiares y personales. Imagina que tu vida laboral es un libro; cada decisión es un capítulo y cada capítulo influye en el final. ¿Qué historia quieres contar dentro de cinco o diez años?
Errores comunes que debes evitar al solicitar la prestación
La experiencia de quienes han pasado por el proceso muestra que ciertos errores son recurrentes y fácilmente evitables. Uno de los más habituales es presentar la documentación incompleta o desactualizada. Esto encadena retrasos que pueden desmotivarte en un momento ya sensible. Otro error frecuente es subestimar la importancia de entender los cálculos de la cuantía: sin una simulación previa, puedes encontrarte con una sorpresa que te haga replantear la decisión. También ocurre que las personas no verifican si la salida anticipada cobra efectos fiscales o si hay otros ingresos no declarados que podrían afectar la prestación. Por último, algunos esperan a la última hora para informarse y presentar la solicitud, cuando conviene empezar con semanas o incluso meses de anticipación para gestionar posibles cambios en la normativa o en la documentación requerida. Si te ves en alguno de estos escenarios, respira y arma un plan: organiza tus documentos, consulta con expertos y establece un calendario de acciones para cada paso.
Qué hacer si tu solicitud es denegada o si necesitas una revisión
A veces, la petición puede no salir como esperabas. Si recibes una denegación, mantén la calma y solicita las razones concretas de la negativa. En muchos sistemas hay un plazo para presentar alegaciones o para reponer la solicitud con información adicional. A veces, existen recursos de revisión o apelación ante un órgano superior; en otros casos, puede haber un proceso de conciliación que te permita presentar nueva evidencia o aclarar datos. En cualquier caso, no te quedes sin acción: pedir explicaciones escritas, revisar tus documentos y, si es necesario, recurrir a asesoría profesional. La claridad y la paciencia en este paso pueden marcar la diferencia entre una salida frustrante y una salida con posibilidades de mejora. Piensa en ello como una revisión de tu plan de viaje: si la ruta no funciona, hay que ajustar el mapa y tomar un desvío. ¿Qué información te sirve más para reorientar tu solicitud sin perder tiempo ni derechos?
Preguntas frecuentes (FAQ) únicas y prácticas
¿La prestación para mayores de 52 años es permanente o temporal?
En general, suele tratarse de una prestación temporal o de transición vinculada a un periodo de salida anticipada. No es una jubilación definitiva hasta que se alcance la edad de jubilación normal o se cumplan nuevos requisitos. Esto varía según la normativa de cada país y suele estar condicionada a mantener cierto estatus de búsqueda activa de empleo o a completar planes de formación. Es fundamental consultar las condiciones vigentes en la oficina de seguridad social correspondiente para saber cuánto tiempo dura y qué responsabilidades implica durante ese periodo.
¿Qué pasa si encuentro un trabajo a tiempo parcial durante la prestación?
Dependiendo de la regulación local, podría ser posible compatibilizar la prestación con un empleo a tiempo parcial. En algunos sistemas, los ingresos obtenidos pueden reducir la cuantía de la prestación o incluso suspenderla temporalmente. En otros, puede permitirse una cierta compatibilidad para facilitar la reinserción laboral. La clave es informar a la administración y seguir las reglas de compatibilidad vigentes. Te recomiendo consultar con tu gestor o con la oficina de empleo antes de aceptar cualquier empleo para evitar pérdida de derechos o sanciones.
¿Existen bonificaciones o incentivos para reinvertir en formación o emprendimiento?
En varios países, las políticas de empleo ofrecen incentivos para que personas en transición accedan a formación especializada o incluso arranquen un nuevo negocio. Esto puede incluir subvenciones, ayudas para cursos, o condiciones favorables de crédito. Si tu objetivo es reinventarte, pregunta por estos programas y mira si puedes combinarlos con la prestación, ya que pueden hacer que la transición sea más fluida y menos arriesgada. Planificar con visión de futuro y aprovechar recursos de formación puede marcar una diferencia significativa en tu trayectoria profesional y financiera.
¿Qué debo hacer si mi país ha cambiado la normativa recientemente?
Las leyes y reglas relacionadas con la seguridad social suelen actualizarse con cierta frecuencia. Si recibiste la notificación de una modificación o si te enteras de cambios importantes, actúa con rapidez: solicita asesoría, pregunta por las nuevas condiciones y verifica si tu caso concreto se mantiene, modifica o se ve afectado. Mantén un canal de comunicación abierto con la oficina de seguridad social y, si es posible, guarda copias de todas las comunicaciones y cambios. La adaptabilidad y la consulta oportuna evitan pérdidas de derechos y te permiten planificar con mayor seguridad.
¿Qué pasa si mi situación de cotización cambia justo antes de la solicitud?
Si hay cambios en tu historial de cotización (por ejemplo, ingresos que se vuelven no contributivos o periodos de cotización que cambian), pueden influir en la cuantía de la prestación o en la elegibilidad. En estos casos, es esencial actualizar tu expediente y preguntar cómo afectan estas variaciones a tu solicitud. La transparencia y la actualización de tus datos evitan rechazos o reducciones inesperadas. Mantente al tanto de tu vida laboral y de cualquier transición que pueda impactar tu derecho a la prestación.
Conclusión: ¿estás listo para explorar tu salida con claridad?
La decisión de solicitar una prestación para mayores de 52 años no es un paso menor. Es una decisión que puede redefinir tu plan de vida, tu transición profesional y tu estabilidad económica. Lo clave es informarte, preparar la documentación con meticulosidad y evaluar tus opciones con una mirada integral. No se trata de apurar un desenlace, sino de construir una ruta estable para atravesar la etapa de cambio con serenidad, planificación y confianza. Si te quedas con dudas, recuerda que la asesoría profesional y las herramientas oficiales de tu país pueden darte una visión personalizada y fiable. Al final del día, la pregunta que debes hacerte es: ¿qué necesito hoy para asegurar mi tranquilidad mañana? Y una segunda: ¿qué recursos, formación o ajustes puedo incorporar para que mi próximo capítulo sea sólido y satisfactorio?