Cuánto es la pensión media en España: guía completa con cifras y factores que la influyen
Cuánto es la pensión media en España: guía completa con cifras y factores que la influyen
Factores clave que determinan el importe de tu pensión y cómo leer las cifras
La cifra clave: ¿cuánto es la pensión media en España en 2024?
Cuando hablamos de la pensión media, nos metemos en un terreno que depende de varias piezas del rompecabezas: años cotizados, bases de cotización, tipo de pensión (jubilación, viudedad, incapacidad) y, por supuesto, la evolución anual de las leyes y las revisiones de la Seguridad Social. En España, la pensión media de jubilación se sitúa, en líneas generales, entre 1.000 y 1.100 euros al mes en bruto para la mayoría de los beneficiarios en años recientes. Es una cifra orientativa, porque cada caso es único y está sujeto a los factores que menciono a continuación. Si te preguntas por qué la cifra no es una única cifra para todos, la respuesta está en la mezcla de historial laboral y decisiones personales que cada persona toma a lo largo de su vida laboral.
Según datos oficiales de la Seguridad Social y observatorios públicos, la pensión media tiende a moverse ligeramente año tras año, reflejando cambios en las bases de cotización, en las edades de jubilación y en la forma en que se calculan las pensiones. En 2023 y 2024, la tendencia general ha sido de estabilización, con ligeros aumentos derivados de las revalorizaciones anuales. Pero ojo: esa cifra promedio oculta grandes variaciones. Hay quienes reciben más de 1.400 o 1.500 euros al mes, y otros que están cerca de los 700-800 euros, especialmente si cotizaron menos años o si su base de cotización fue más modesta. Por eso, si quieres entender tu caso concreto, hay que mirar al detalle tus años de cotización y tu base reguladora, no solo la cifra promedio.
¿Qué significa realmente esa cifra y qué la produce?
Antes de entrar en fórmulas y números complejos, conviene entender la idea general: la pensión media es el promedio de lo que cobran los jubilados en una región o país, ajustado por la vida laboral de la población. En España, esa cantidad resulta de combinar dos bloques principales: la base reguladora y el porcentaje que corresponde por los años cotizados. Es como si se combinara el tamaño de una mochila (base reguladora) con el tiempo que llevas cargándola (años cotizados). El resultado es la cuantía mensual que recibes cada mes, con actualizaciones anuales que intentan reflejar el coste de la vida.
¿Qué factores influyen directamente en el importe de la pensión?
Detrás de la cifra, hay una serie de elementos que empujan hacia arriba o hacia abajo la cuantía final. Aquí te dejo los factores clave, explicados de forma clara y con ejemplos prácticos para que puedas situarte:
Años cotizados y periodo de aportación
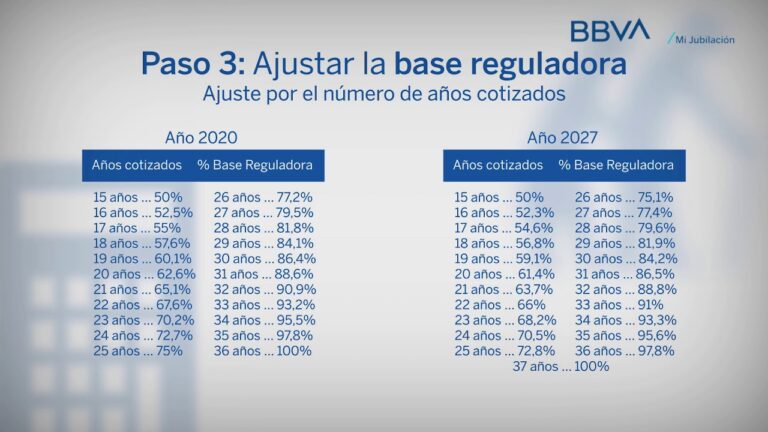
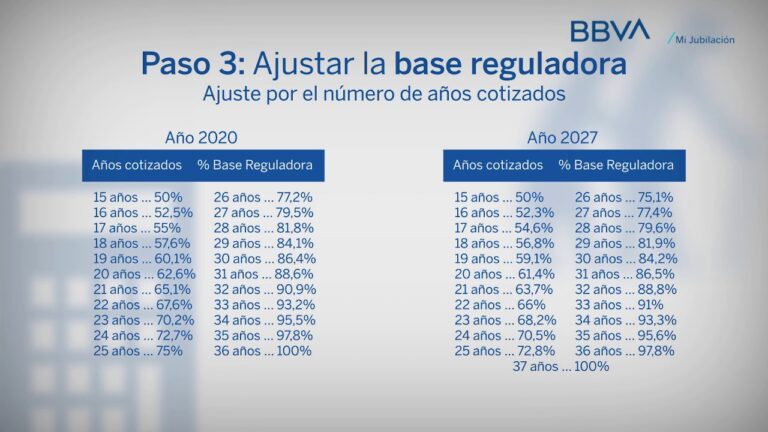
Más años cotizados no siempre equivalen a una pensión más alta en un solo salto, pero sí permiten alcanzar un porcentaje mayor de la base reguladora. En general, cuanto más tiempo has estado cotizando, mayor es la proporción de la base reguladora que recibes en la jubilación. Piensa en ello como una escalera: cada tramo de tiempo cotizado te permite subir un peldaño adicional en el porcentaje que se aplica a la base reguladora. En la práctica, esto significa que quienes han acumulado largas carreras laborales suelen obtener pensiones más altas que quienes han tenido periodos de interrupción o trabajos temporales de menor cotización. Este factor es especialmente determinante para quienes comenzaron a trabajar tarde o llevaron periodos de inactividad, como entre trabajos o estudios largos.
Base reguladora: el “tamaño” de la tarta
La base reguladora es esencial porque es la cifra a la que se aplica el porcentaje por años de cotización. En España, se toma como referencia la media de las bases de cotización por las que se pagó la Seguridad Social durante un periodo específico, que suele estar relacionado con los últimos años trabajados. En la práctica, si tubase de cotización ha sido alta, la base reguladora será más grande y, por ende, tu pensión también lo será. Si, por el contrario, tus ingresos anuales durante la vida laboral fueron menores, la base reguladora tenderá a ser más modesta, aunque existen mecanismos de ajuste para proteger a quienes han tenido periodos de menor remuneración o de cuidado de familiares, entre otros casos.
Edad de jubilación y decisiones sobre el momento de retirarte
La edad a la que decides jubilarte tiene un impacto directo en el importe. En general, jubilas antes de la edad legal o anticipas tu retiro conlleva reducciones en la cuantía, mientras que retrasar la jubilación puede suponer un incremento en el porcentaje aplicado a la base reguladora. Es como si cada año que esperas para empezar a cobrar fuera una prenda adicional que te aporta valor en forma de mayor porcentaje. Estas decisiones se ven influenciadas por tu salud, tu situación laboral, tus planes personales y la expectativa de vida. En la práctica, muchas personas valoran combinar el cobro de una pensión con trabajos a tiempo parcial en la etapa de transición, para suavizar la caída o el incremento de la cuantía final.
Actualización anual y revalorización
Las pensiones en España se actualizan cada año, normalmente siguiendo un índice de precios al consumo (IPC) u otras fórmulas oficiales. Esta revalorización busca proteger el poder adquisitivo frente a la inflación. Si la inflación sube, la pensión también tiende a subir, pero no siempre en la misma proporción ni con la misma velocidad que los precios de bienes y servicios. Por eso, incluso dos personas con la misma base reguladora pueden ver diferencias sustanciales en su cuantía final si una de ellas se beneficia de una subida más generosa en su año de revisión.
Pensiones complementarias y diversidad de prestaciones
Más allá de la jubilación contributiva básica, existen pensiones no contributivas o complementarias que pueden cambiar significativamente la pensión total de una persona. Por ejemplo, hay pensiones de viudedad o de incapacidad que se suman a la pensión de jubilación en muchos casos, lo que facilita una mayor estabilidad económica para las familias. Por otro lado, las alternativas privadas, como planes de pensiones o productos de ahorro para la jubilación, pueden aumentar la cuantía total recibida al combinar la pensión pública con ingresos privados. En la práctica, quienes planifican con antelación suelen ver un resultado más robusto en su retiro.
Cómo cambian las cosas si te jubilas a la edad obligatoria o más tarde
La edad legal de jubilación y las opciones de jubilación anticipada o demorada influyen de forma significativa en el importe final. Imagina dos perfiles idénticos que se encuentran en puntos distintos de su vida laboral: uno decide jubilarse a los 65 años y otro a los 67 o 68. Aunque partan del mismo historial, la persona que se retira más tarde suele ver un incremento en el porcentaje aplicable a la base reguladora, de modo que la diferencia entre ambas pensiones puede ser considerable a lo largo de los años. Sin embargo, anticipar la jubilación no es gratis: la reducción por adelanto puede mermar de forma notable la cuantía anual, y esa pérdida se acumula mes a mes a lo largo de la vida, afectando el total acumulado de la jubilación. En otras palabras, no es sólo cuántos años has trabajado, sino cuándo decides empezar a cobrar, porque el reloj no se detiene para la pensión.
Jubilación anticipada
La jubilación anticipada se aplica cuando se decide cobrar antes de la edad legal establecida. En la práctica, esto suele generar reducciones en la pensión de forma progresiva, en función de cuántos meses o años antes te jubilas. La lógica es que, al cobrar durante más años, el Estado asume un mayor compromiso, por lo que la reducción busca equilibrar el coste a lo largo del tiempo. Si ya tienes una carrera con muchos años de cotización y cuentas con una planificación adecuada, la reducción puede compensar con creces la mayor expectativa de vida de la persona, pero para muchos, una reducción sostenida durante años no compensa la conveniencia de retirarte antes por motivos personales o de salud.
Jubilación demorada u opcional
Retrasar la jubilación puede aumentar la cuantía de la pensión, a veces de forma gradual cada año. Este “retraso” puede ser especialmente atractivo si se mantiene una buena salud y se desea maximizar el ingreso neto durante una etapa de vida en la que hay más energía o ganas de continuar activo en el trabajo. Además, en algunos casos, seguir empleado puede ayudar a completar años de cotización necesarios para alcanzar porcentajes más altos de la base reguladora. En resumen: retrasar la jubilación puede traducirse en una pensión más alta a largo plazo, pero requiere considerar la salud, el deseo de trabajar y las circunstancias personales y familiares.
¿Qué pasa con las pensiones no contributivas y las diferentes prestaciones?
No todas las pensiones provienen del mismo lugar. Es crucial distinguir entre pensiones contributivas y no contributivas, así como entre las distintas prestaciones posibles dentro del sistema. Las pensiones contributivas son las que se otorgan por las cotizaciones a lo largo de la vida laboral y suelen formar la mayor parte del ingreso en la jubilación. Las no contributivas, en cambio, están diseñadas para personas con ingresos bajos o sin historial de cotización suficiente, y están sujetas a requisitos de necesidad económica y residencia. Además, existen pensiones de viudedad, orfandad e incapacidad permanente, cada una con reglas y porcentajes propios. En la práctica, un jubilado puede recibir varias pensiones distintas simultáneamente si cumple los criterios, lo que puede aumentar significativamente la situación económica en la vejez.
Pensiones contributivas vs. no contributivas
Las pensiones contributivas dependen de la vida laboral y las cotizaciones. Si has trabajado y cotizado, es probable que recibas una pensión contributiva, que se calcula a partir de tu base reguladora y los años de cotización. Las pensiones no contributivas están pensadas para personas con ingresos escasos y sin un historial de cotización suficiente. Estos beneficios pueden complementar la economía de quien no alcanza una pensión contributiva alta, aportando un nivel mínimo de ingresos. Comprender dónde encaja tu caso te ayuda a planificar mejor y, sobre todo, a evitar sorpresas cuando llega la hora de la jubilación.
Otras prestaciones: viudedad, incapacidad, orfandad
Además de la jubilación, hay otras prestaciones que pueden entrar en juego. La pensión de viudedad, por ejemplo, se concede a la persona que ha perdido a su cónyuge y puede suponer un ingreso considerable en determinadas circunstancias. La incapacidad permanente, ya sea total o absoluta para la profesión habitual, también confiere derecho a pensiones que pueden coexistir con la jubilación. Estos posibles complementos pueden marcar una diferencia significativa en la economía familiar durante la vejez o en situaciones de enfermedad o discapacidad. Si te encuentras en una de estas situaciones, conviene informarse bien sobre los requisitos y las obligaciones de cada prestación, para no perder oportunidades.
Cómo planificar para mejorar tu pensión: estrategias prácticas
La buena noticia es que hay cosas que puedes hacer a lo largo de tu vida laboral para mejorar tu pensión futura. No es un secreto: la planificación y la constancia son tus aliadas. Aquí tienes un conjunto de recomendaciones prácticas que puedes empezar a aplicar hoy mismo, sin necesidad de grandes saltos de inversión, y con un enfoque realista y sostenible.
Incrementar la base de cotización a lo largo de la carrera
La base de cotización es la cifra a partir de la cual se calcula la base reguladora. Cuanto mayor sea tu base de cotización, mayor puede ser la pensión final. Si tienes la opción de elegir entre trabajos con diferentes salarios, prioriza aquellos con una base de cotización sólida. Si no puedes cambiar de empleo, intenta negociar incrementos salariales cuando sea razonable hacerlo, ya que eso se refleja directamente en tu pensión futura. Además, en puestos en los que tus ingresos varían, vigila las políticas de revisión de salario y evita periodos prolongados de salarios bajos que puedan afectar de forma acumulativa a tu pensión.
Años de cotización y cuidado de tu historial laboral
Tu historial laboral define gran parte de la cuantía de la pensión. Mantén al día tus cotizaciones y evita lagunas largas si es posible. Si has trabajado por cuenta propia, consulta con tu gestor las mejores estrategias para maximizar tu cotización, teniendo en cuenta las condiciones de tu sector y las deducciones disponibles. Si has tenido periodos de cuidado de familiares, violencia de género o bajas por enfermedad prolongadas, solicita la documentación adecuada para que estos periodos sean considerados en la recalculación de tu pensión. Cada año cuenta, y las lagunas pueden restar puntos a tu pensión potencial.
Planificador privado: planes de pensiones y productos de ahorro
Además de la pensión pública, existen herramientas privadas para complementar ingresos. Los planes de pensiones y otros productos de ahorro para la jubilación pueden ayudar a suavizar la caída en la tasa de reemplazo cuando llega la jubilación. Estos instrumentos ofrecen, a menudo, beneficios fiscales y la posibilidad de acumular capital de forma disciplinada. Si ya tienes un plan, revisa periódicamente su rentabilidad y costos; si no tienes, considera empezar con aportaciones regulares, incluso mínimas, para aprovechar el efecto del interés compuesto a largo plazo. La clave está en la consistencia y en alinear tus aportaciones con tus objetivos de jubilación y tu tolerancia al riesgo.
Vivir dentro de tus posibilidades y diversificar ingresos
La diversificación no es solo una palabra de moda en economía doméstica: es una estrategia real para no depender de una única fuente de ingresos al retirarte. Si bien la pensión pública puede cubrir una parte de tus gastos, pensar en ingresos complementarios, ya sea a través de alquileres, inversiones conservadoras o trabajos parciales después de la jubilación, puede marcar la diferencia. El objetivo es crear una red de seguridad que permita mantener un nivel de vida razonable, incluso si la pensión no es tan alta como esperabas. En definitiva, planificar con antelación y diversificar las fuentes de ingresos te da tranquilidad y libertad para decidir cómo quieres vivir tu jubilación.
Variaciones regionales y diferencias entre colectivos
La cuantía de la pensión no siempre es la misma en todas las comunidades autónomas. Aunque el marco regulatorio es nacional, existen diferencias en el coste de la vida, la estructura de las bases de cotización y las particularidades de empleo en cada región. En la práctica, esto puede traducirse en ligeras variaciones en la cuantía de la pensión o en diferencias en la facilidad para acceder a ciertos complementos. Por otra parte, ciertos colectivos, como trabajadores autónomos, empleados del sector público, o quienes han pasado por periodos de empleo con bajas, pueden ver diferencias en sus bases y en su capacidad para acumular años de cotización. Si estás considerando mudarte dentro de España o planificando una carrera laboral con movilidad geográfica, ten presente que el lugar de residencia y el historial de cotización en diferentes comunidades pueden influir en tu pensión final.
Guía paso a paso para consultar tu pensión y hacer simulaciones
Si ya eres consciente de la importancia de la planificación, el siguiente paso práctico es saber cómo consultar tu situación y estimar cuánto podrías cobrar. Aquí tienes un guía paso a paso para que puedas hacer simulaciones y entender mejor tu caso personal:
1) Accede a la sede electrónica de la Seguridad Social
La vía principal para revisar tus datos y obtener simulaciones es la sede electrónica de la Seguridad Social. Necesitarás certificado digital, usuario Cl@ve o sistema similar para autenticarte. A partir de ahí, podrás ver tus periodos cotizados, bases y prestaciones actuales o pendientes, así como descargar informes detallados. Este primer paso es clave para obtener una lectura fiel de tu situación.
2) Consulta tu base reguladora y tus años de cotización
Revisa cuántos años has cotizado y cuál es la base reguladora que se está usando para calcular la pensión. Si tienes periodos de inactividad o de trabajo en distintos regímenes (por ejemplo, autónomos y asalariados), asegúrate de que todos los periodos están correctamente imputados y sumados. Los informes pueden desglosar por años, lo que te ayudará a ver qué tramos de cotización te han dado más rendimiento.
3) Utiliza simuladores oficiales para estimar escenarios
La Seguridad Social ofrece simuladores que permiten estimar cuánto podrías cobrar si te jubilas en diferentes edades o con distintos años de cotización. Estas herramientas son especialmente útiles para decidir entre una jubilación anticipada o demorada, o para evaluar cuánto podría crecer tu pensión si mejoras tu base de cotización o añades aportaciones privadas. Al usar el simulador, introduce tus datos reales y prueba varios escenarios para ver cuál resulta más conveniente a corto y largo plazo.
4) Considera escenarios reales y planificados
Haz por lo menos dos o tres escenarios: un futuro relativamente conservador (jubilación a la edad obligatoria con base reguladora media), un escenario con aportaciones privadas y un escenario con retraso voluntario de la jubilación. Compara los resultados y piensa en cómo encajan con tus planes personales y familiares. La idea es tener un mapa claro de posibles futuros para poder tomar decisiones informadas hoy.
5) Consulta con un asesor si te resulta complejo
A veces, los números y las reglas pueden resultar confusos, especialmente si tienes varios regímenes de cotización o situaciones particulares (maternidad, cuidado de familiares, trabajos a tiempo parcial prolongados, etc.). Un asesor especializado en pensiones puede ayudarte a interpretar la información y a construir un plan de acción para mejorar tu situación a lo largo de la vida laboral y en la jubilación.
Casos prácticos: ejemplos que ilustran la teoría
Veamos tres casos hipotéticos para entender mejor cómo impactan las decisiones y el historial laboral en la pensión final. Estos ejemplos son simplificaciones, pero ayudan a visualizar las variables en juego.
Caso 1: Marta, una carrera larga y estable
Marta ha trabajado jornada completa durante 40 años con bases de cotización consistentes. Su base reguladora es alta y ha acumulado suficientes años de cotización para obtener un porcentaje elevado aplicado a esa base. Al jubilarse a la edad legal, Marta recibe una pensión que se sitúa por encima de la media, con consistencia mes a mes gracias a la alta base reguladora y a una trayectoria de cotización continua. En este tipo de perfil, la jubilación tiende a ser más estable, con menos necesidad de depender de ingresos complementarios a corto plazo.
Caso 2: Juan, empleo irregular y periodos de inactividad
Juan ha tenido una vida laboral con periodos de empleo discontinuo y varios trabajos a tiempo parcial. Sus años cotizados son algo menores y la base reguladora resulta moderada. Al jubilarse alrededor de la edad legal, su pensión está por debajo de la media, pero puede mejorar si decide posponer la jubilación o si aprovecha complementos o ingresos privados. Este caso ilustra cómo las irregularidades en el historial laboral pueden pescar en la cuantía inicial, a menos que se busquen estrategias para compensarlas a lo largo de los años siguientes.
Caso 3: Ana, transición hacia la jubilación con planificación privada
Ana ha planificado desde hace años y ha combinado una pensión pública razonable con aportaciones a un plan de pensiones privado. Su base reguladora de la pensión pública no es la más alta, pero el complemento privado aporta una estabilidad adicional que le permite mantener un nivel de vida deseado durante la jubilación. Este caso demuestra el valor de la planificación financiera a medio y largo plazo: la suma de la pensión pública y el ahorro privado puede superar significativamente la cifra que obtendría solo con la pensión pública.
Conclusión: lectura práctica de las cifras y próximos pasos
En resumen, la pensión media en España es una guía útil para entender el panorama general, pero cada historial laboral es único. Los años de cotización, la base reguladora y la edad de jubilación son los principales motores que mueven la aguja. La revalorización anual ayuda a mantener el poder adquisitivo, pero no siempre compensa las variaciones en el coste de la vida. Por eso, si quieres asegurarte de que tu jubilación se acerque a tus expectativas, comienza a planificar cuanto antes: revisa tu historial de cotización, usa simuladores oficiales, evalúa la posibilidad de contribuir con planes privados y considera la diversificación de ingresos como un objetivo a medio plazo. La jubilación no es solo un número; es el resultado de decisiones a lo largo de décadas y del equilibrio entre lo que ganas, lo que ahorras y lo que gastas.
Preguntas frecuentes únicas (con contexto y útiles respuestas)
- ¿Qué es la base reguladora y por qué influye tanto en la pensión final? Es el promedio de las bases sobre las que se ha cotizado en un periodo determinado y sirve de base para aplicar el porcentaje de pensión según años de cotización. Cuanto mayor sea, mayor puede ser la pensión, siempre que los años de cotización acompañen.
- ¿Puedo combinar la pensión con un trabajo después de jubilarme? Sí, en muchos casos es posible. La pensión pública no impedirá trabajar, pero podría haber límites o ajustes si trabajas en ciertos puestos o regímenes. Consulta las normativas vigentes para evitar sorpresas.
- ¿Qué pasa si he tenido periodos de cuidado de familiares o bajas por enfermedad larga? En muchos casos, esos periodos pueden ser reconocidos para aumentar años de cotización y, por tanto, la cuantía final. Es importante conservar documentación y consultar con la Seguridad Social para que se apliquen correctamente.
- ¿La pensión se ajusta a la inflación cada año? Sí, la revalorización anual pretende mantener el poder adquisitivo. Sin embargo, la magnitud de la subida puede depender de la economía y de la fórmula oficial de actualización, por lo que algunas situaciones pueden dejarte con menor incremento que la subida general de precios.
- ¿Qué puedo hacer si mi base de cotización fue baja durante mi carrera? Puedes considerar aportaciones a un plan de pensiones privado, inversiones conservadoras o estrategias para aumentar tu base de cotización en los últimos años de trabajo. Cada decisión debe evaluarse con un asesor para evitar riesgos y optimizar resultados.
- ¿Cómo sé si puedo recibir pensiones no contributivas además de la contributiva? Las pensiones no contributivas se corresponden con ingresos bajos y con historial de cotización insuficiente. Si crees que puedes cumplir los criterios, consulta la Seguridad Social para realizar una valoración y ver posibles complementos a tu jubilación.
- ¿Existen diferencias significativas entre comunidades autónomas? El marco regulatorio es nacional, pero el coste de vida, las estructuras laborales y los perfiles de empleo pueden generar diferencias regionales en la experiencia de jubilación. Evalúa tus planes no solo por la cifra, sino también por el coste de vida en tu comunidad.
- ¿Qué necesito para simular mi pensión y planificar mejor? Accede a la sede electrónica, consulta tu base reguladora y años de cotización y usa los simuladores oficiales para probar diferentes escenarios de edad de jubilación y aportación futura. Pide asesoría si te resulta complejo.